【団塊ジュニアのリアル】令和4年分の給与所得の源泉徴収票
団塊ジュニア48歳
遂に年収800万円達しました。
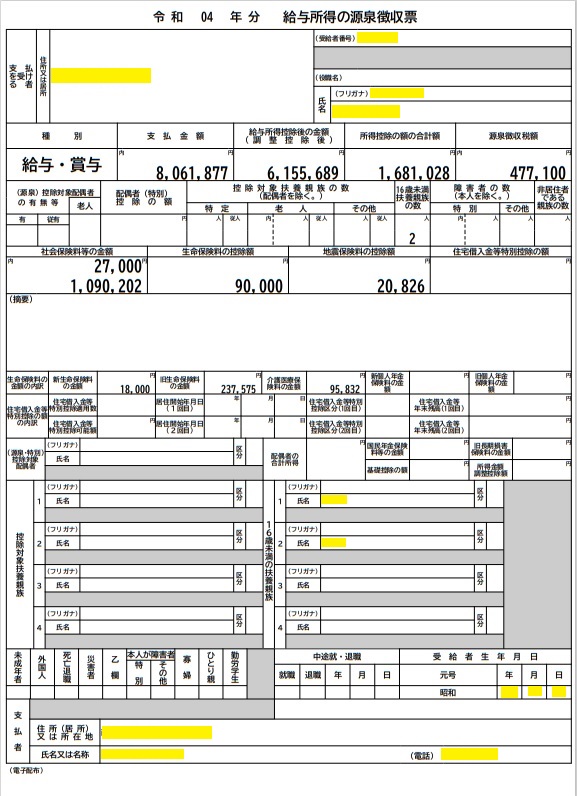
34歳のとき、年収450万でした。
当時、結婚して子供が生まれたばかりで、この収入でこの先やって行けるのかと先行き不安でした。
そんな時、出張先の大手の会社では、40代で年収800万あると聞き、マジかよと落胆したことが昨日のことのようです。
程なくして、その出張先のグループ会社に転職。
そして、遂に届いた800万円
転職して良かったー。
今34の人、もし年収400万円だったら、転職した方がいいですよ。
年収800万あると心にゆとりがあって、精神的に随分と楽に過ごせます。
慎ましくささやかに人生を歩む場合のはなしです。
ここまで読んでいただき、ありがとうございました。
【団塊ジュニアのリアル】ボーナス・冬期賞与
ボーナス出ました。
団塊ジュニア48歳のリアルボーナス
【総支給額】1,053,128円
【控除額】344,854円
【差引支給額】708,274円
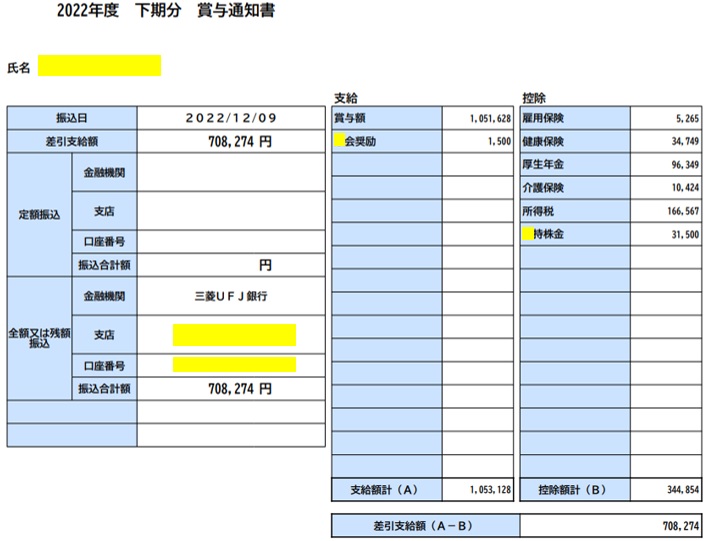
誰かにボーナスいくらもらった?と聞かれたら、
「100万支給されて、70万銀行に振り込まれたよ。」
とりあえず、ちょっと値の張る時計でも買って…といいたいところですが、
住宅ローン、子どもの学費に消えてゆく…
団塊ジュニアのボーナスの使い道なんて…そんなもんか…
ここまで読んでいただき、ありがとうございました。
【団塊ジュニアのリアル】年金のリアル
ねんきん定期便
毎年、誕生日ごろに日本年金機構から届く『ねんきん定期便』
基本的に『ハガキ』で届きますが、35歳・45歳・59歳になる年には『封書』で届きます。
これまでの納付の実績、将来受け取ることのできる年金額を知ることができます。
小生、10月で48歳になります。
その前に45歳当時に送られた『封書』で将来の年金額を確認してみます。
ねんきん定期便は
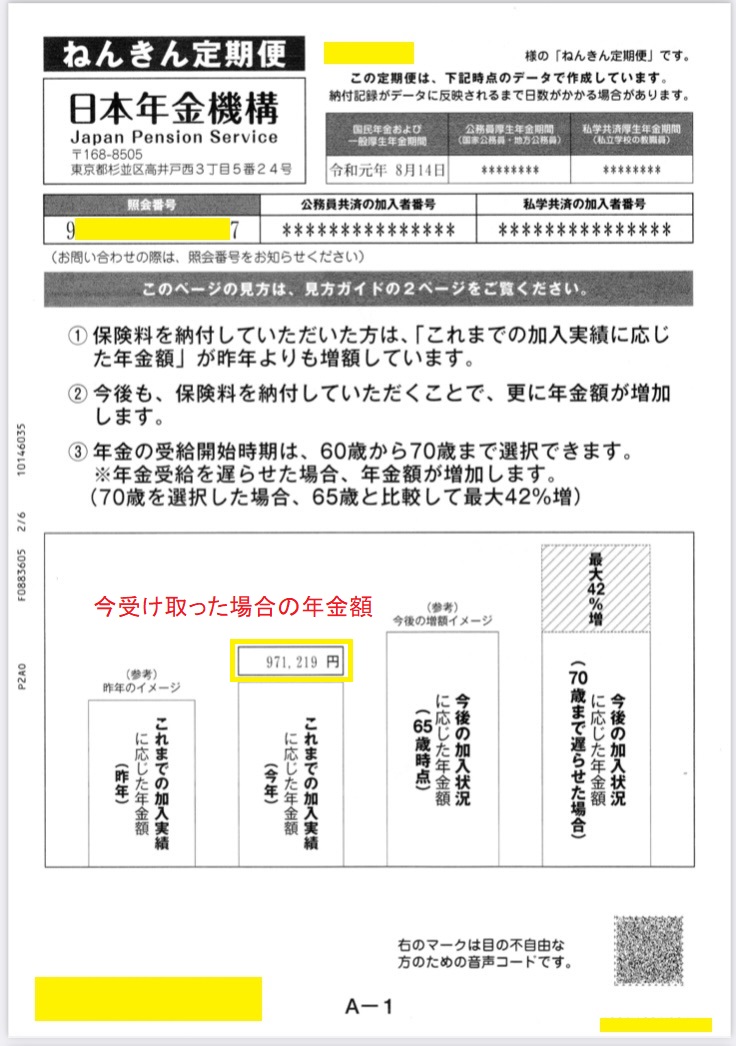
971,219円
45歳当時の払い込みで、
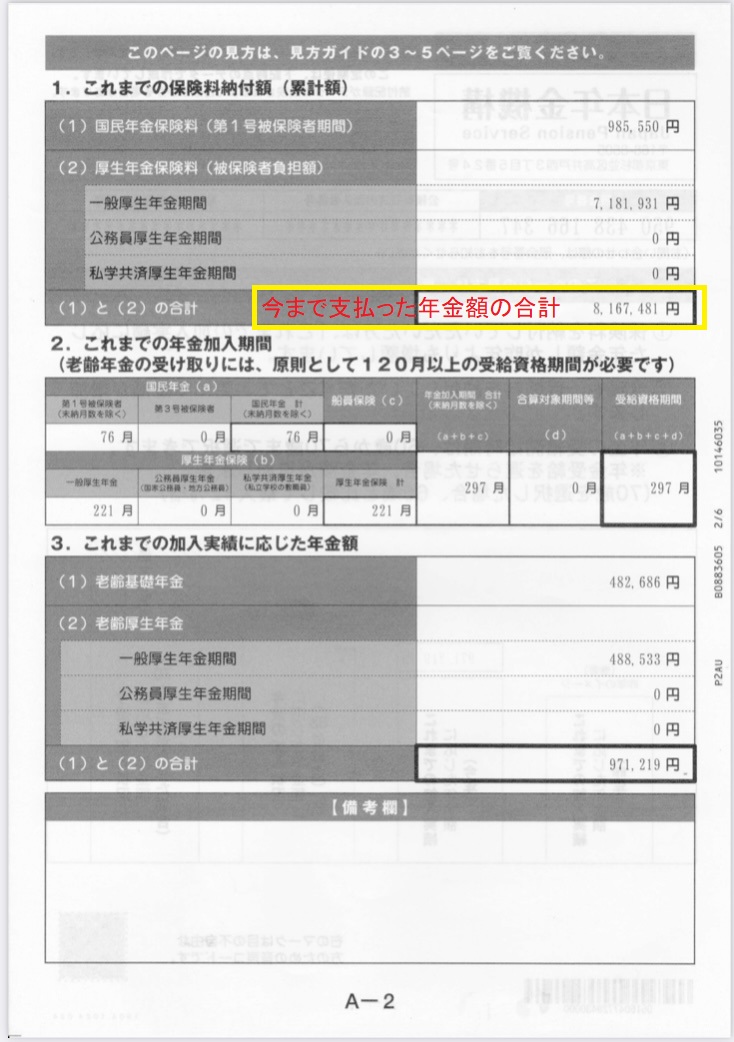
8,167,481円
45歳まで支払った金額、結構な額だな~。
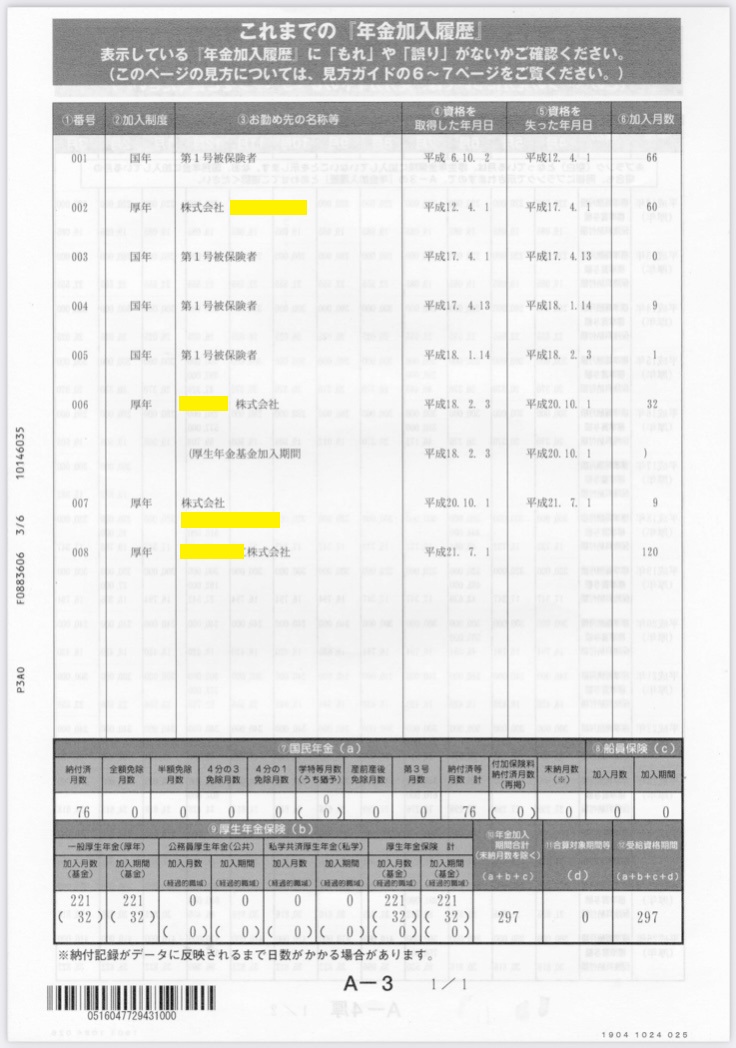
転職していること、大学に無駄にだらだら長く行っていたこと、仕事嫌になって30にして無職になったこと、
年金加入履歴が思い出させてくれる。
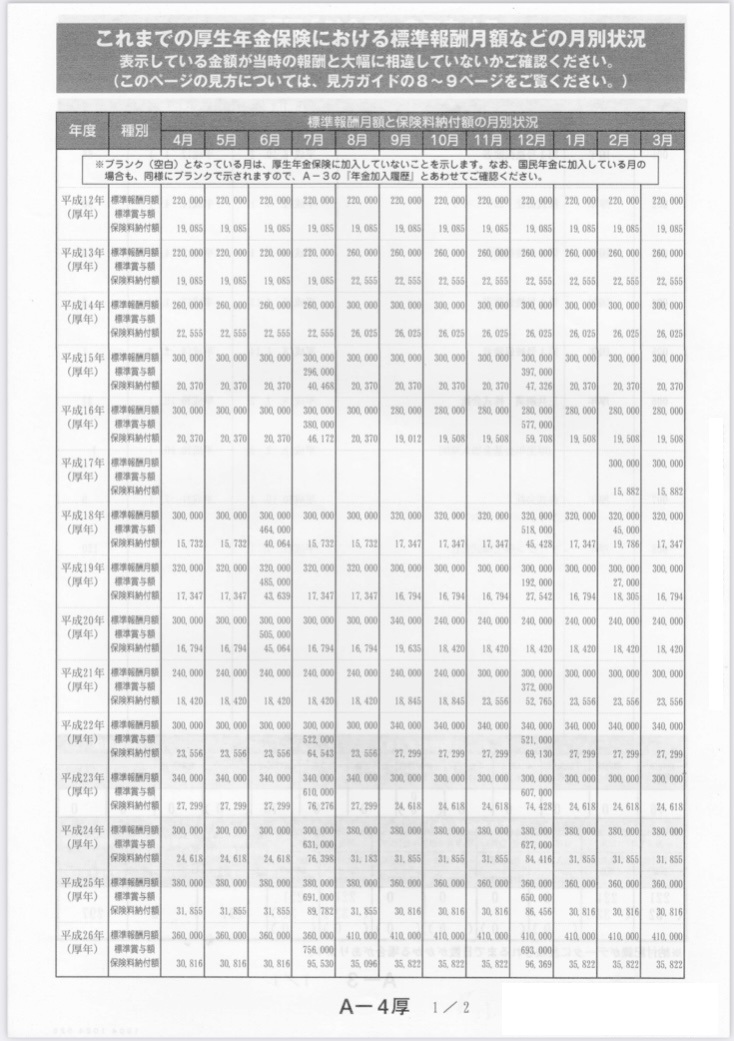
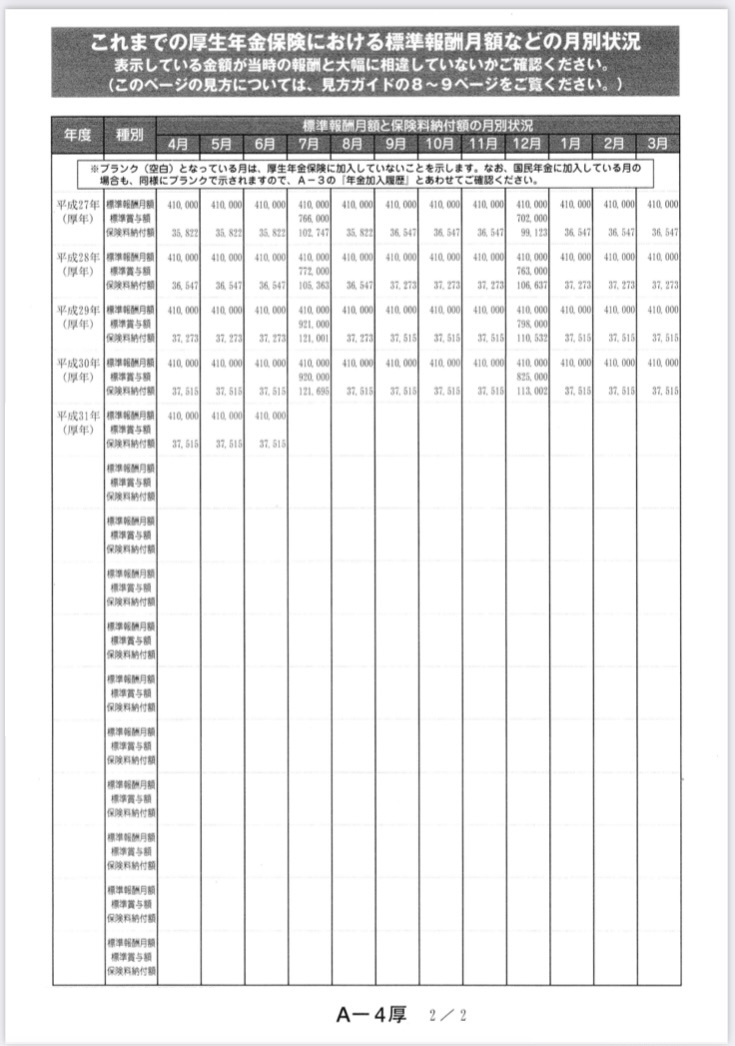
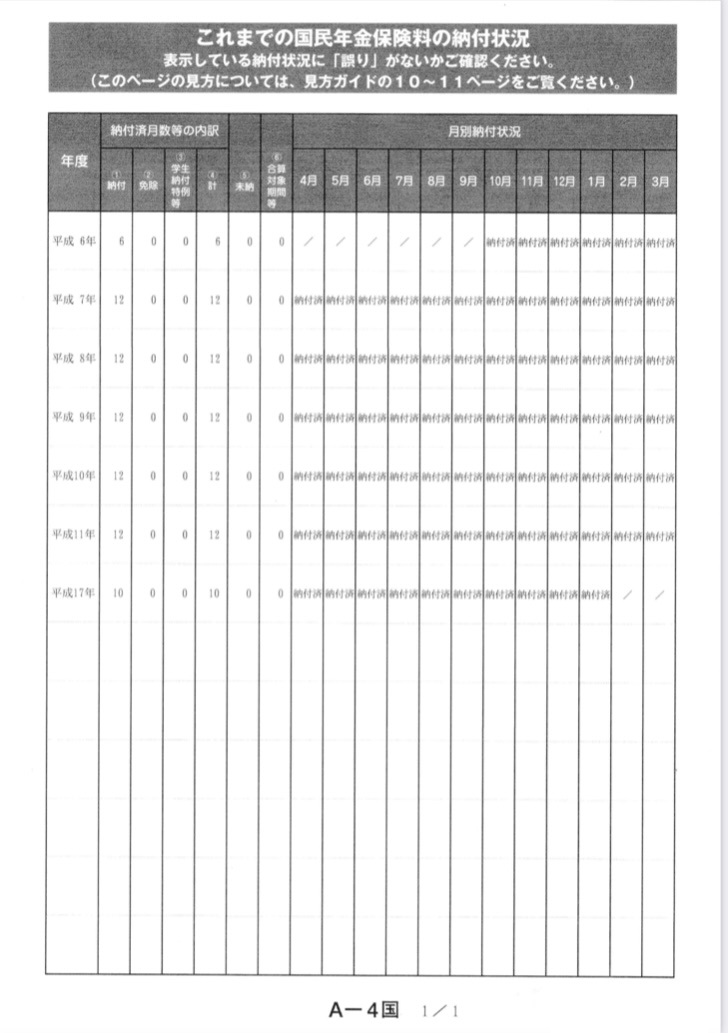
そして、48歳になり送られてきた年金定期便
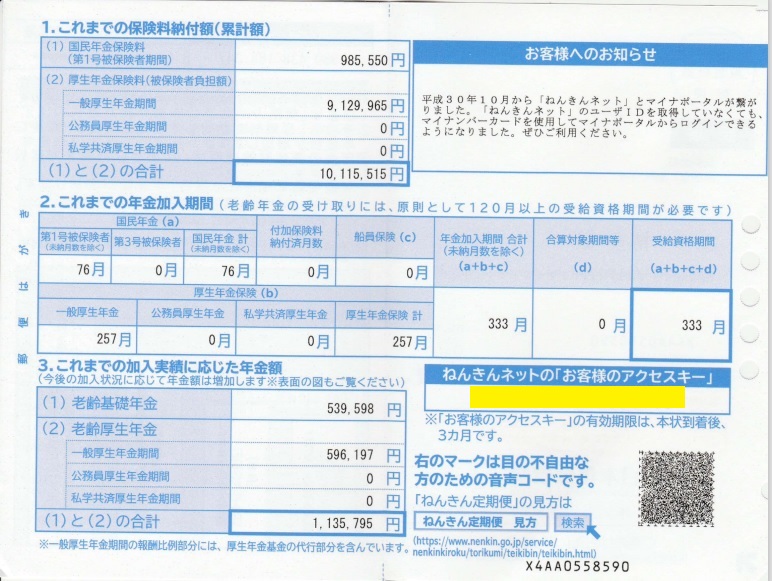
今までに、10,115,515円納めました。
凄い自分、1000万円越え!
これまでの加入実績に応じた年金額は、
1,135,795円
45歳までの払込額と比較して、164,576(円/年間)増えました!
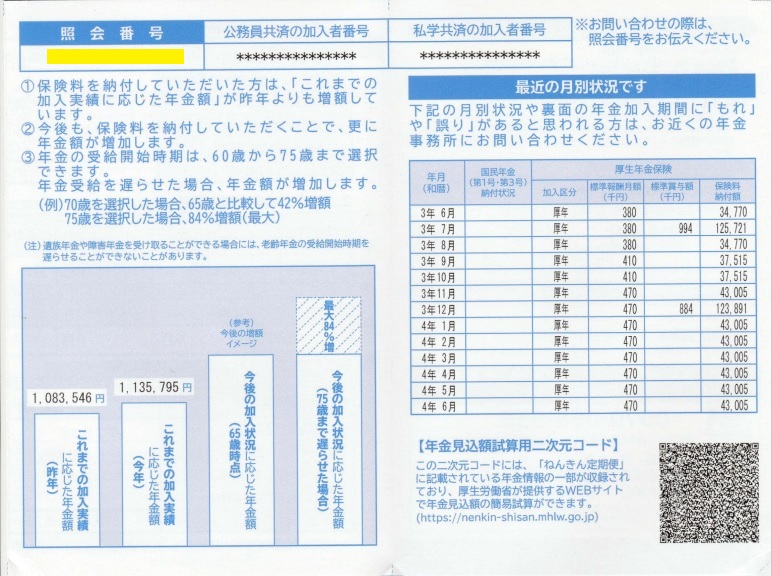
年金支給額は、昨年までの加入実績と比べると、52,249円増。
ということは、このペースで年金を納め続けるとして、ざっくり年間5万円
60歳まであと12年
5万×12年=60万円
1,135,795円+600,000円=1,735,795円
年間173万円、月々14万4千円
月々14万か…慎ましく暮らすならという額
無職だと暇すぎて、月14万円なんてすぐに無くなっちゃうね。
毎日サンデーで楽しい老後を夢見ていたけど、どうやら無理みたい…
とりあえず、61まで働くか―。
ここまで読んでいただき、ありがとうございました。
【団塊ジュニアのリアル】築13年で外壁塗装~出費痛いよ~
築13年の我が家
ここ3年ぐらい、土日になると外壁塗装の飛び込み営業が鬱陶しいほど来る…。
一日に3件来たこともありました。
営業トークには、話題の霊感商法みたいに、不安をあおるものがありました。
『外壁間のシーリングが劣化してそこから浸水して、雨漏りして住めなくなりますよ。』
そりゃこの外壁見れば、不安あおりたくなりますよね。
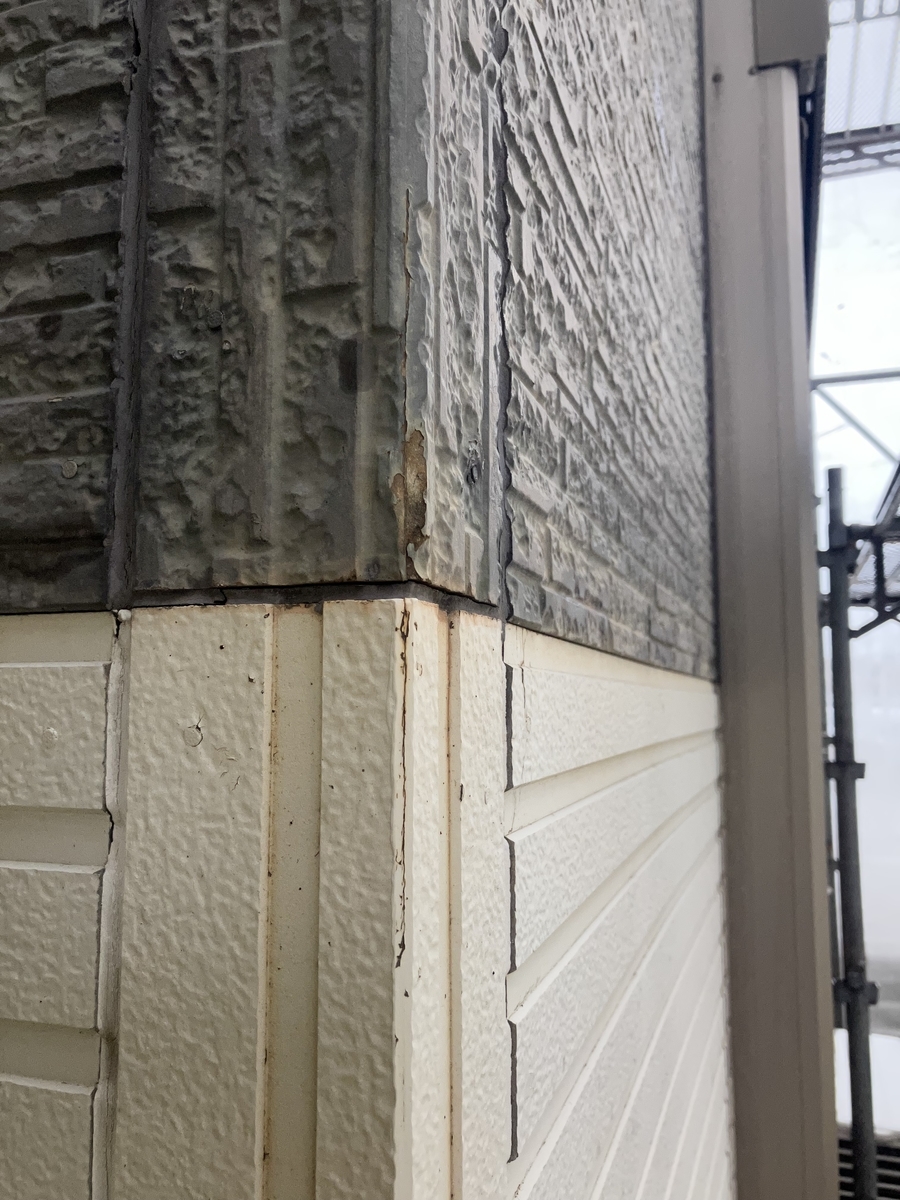
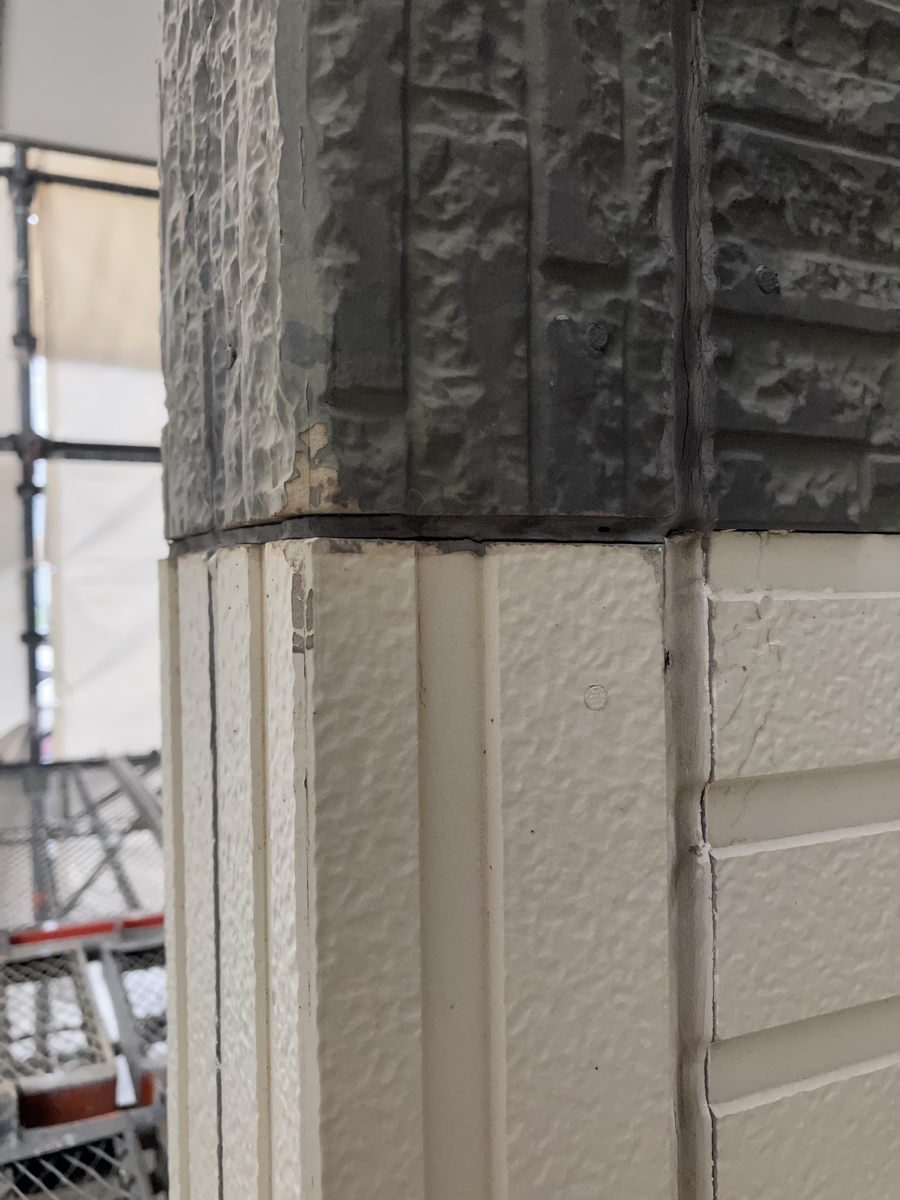
一年ほど前に外壁塗装した知り合いがいて、
彼の家の出来栄えを見て外壁塗装をやることにしました。
決して飛び込み営業には従わない。
霊感商法に似た営業トークには反発する。
自分が見て確認したことに従う主義
そして塗装工事した後がこちら
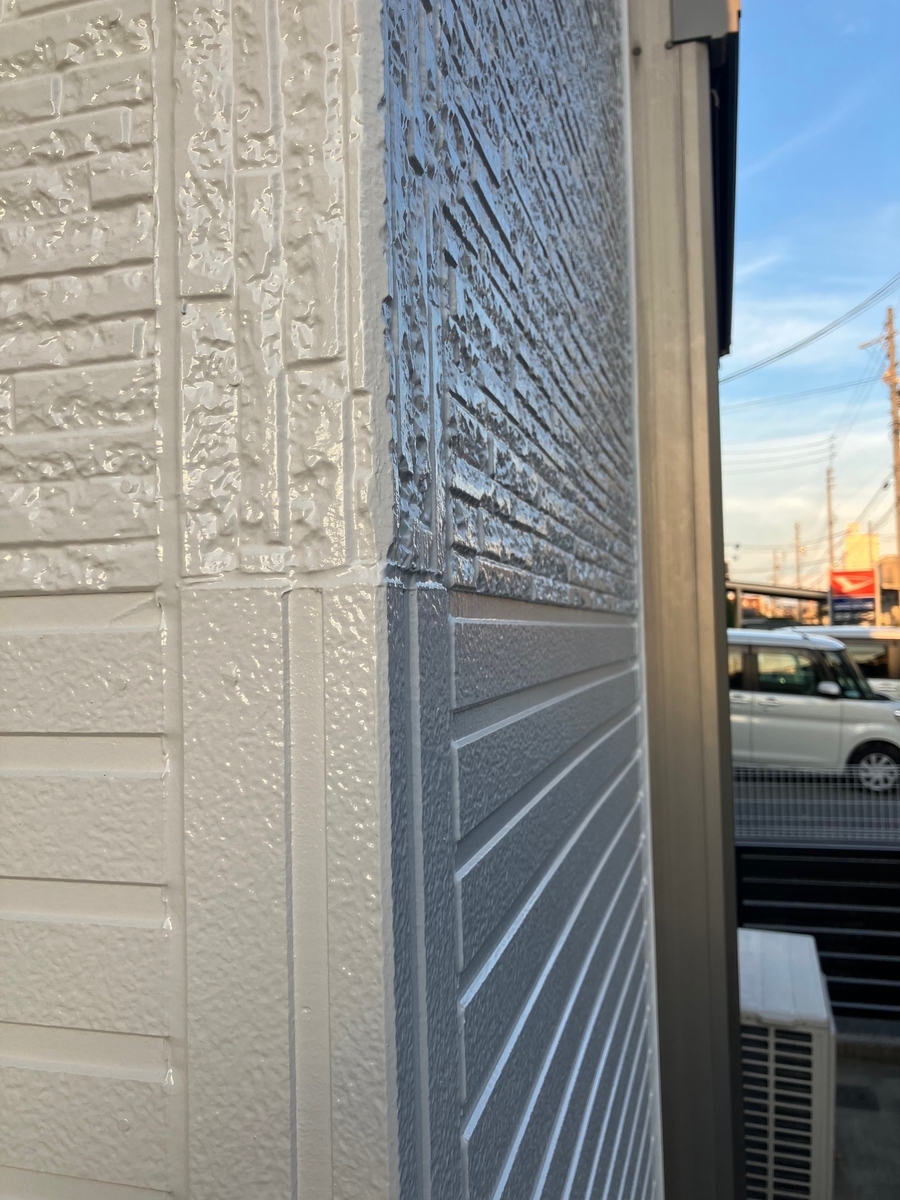
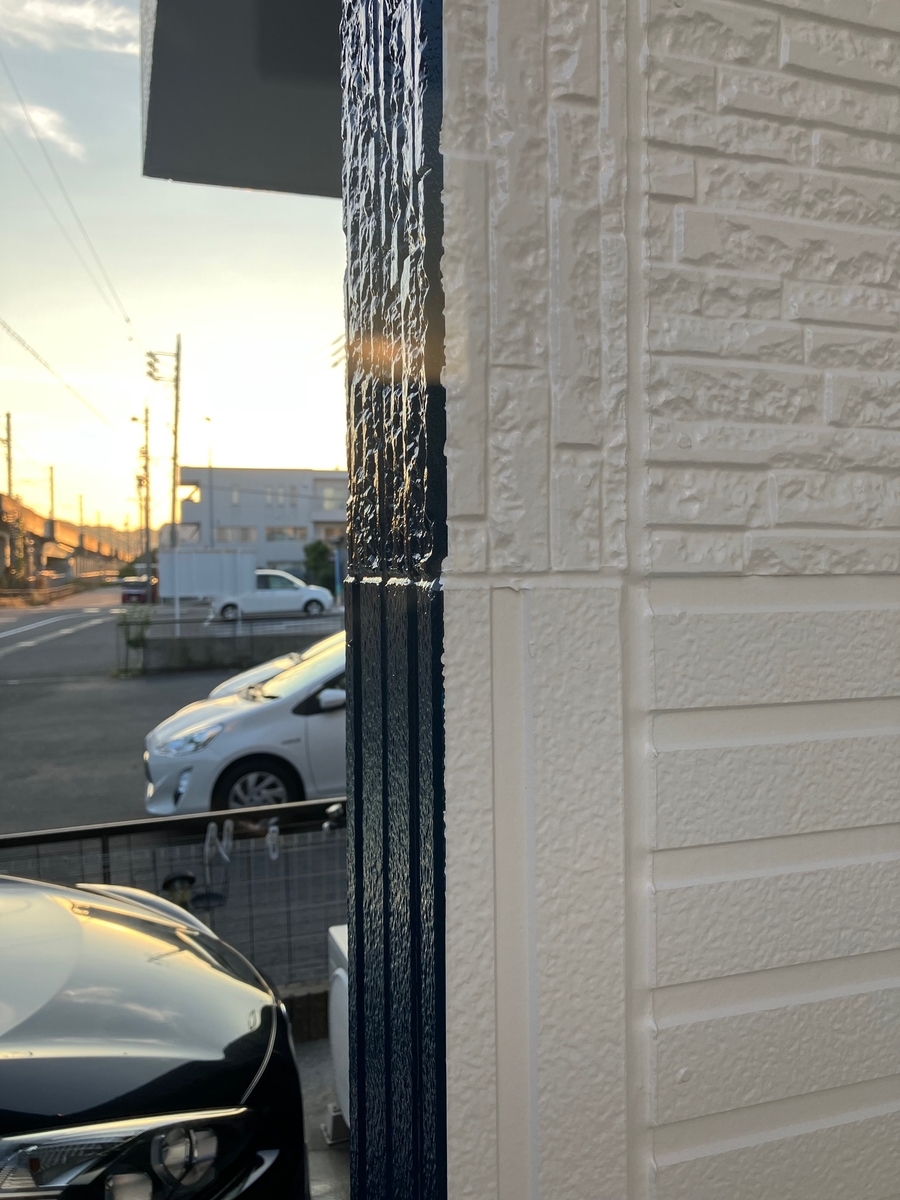
シーリングがキレイに仕上がってます。
ちなみに、古いシーリングを剥がして、
新しいシーリングを打つ『シーリング打ち替え』を実施しました。
この外壁塗装にかかった金額がこちら↓
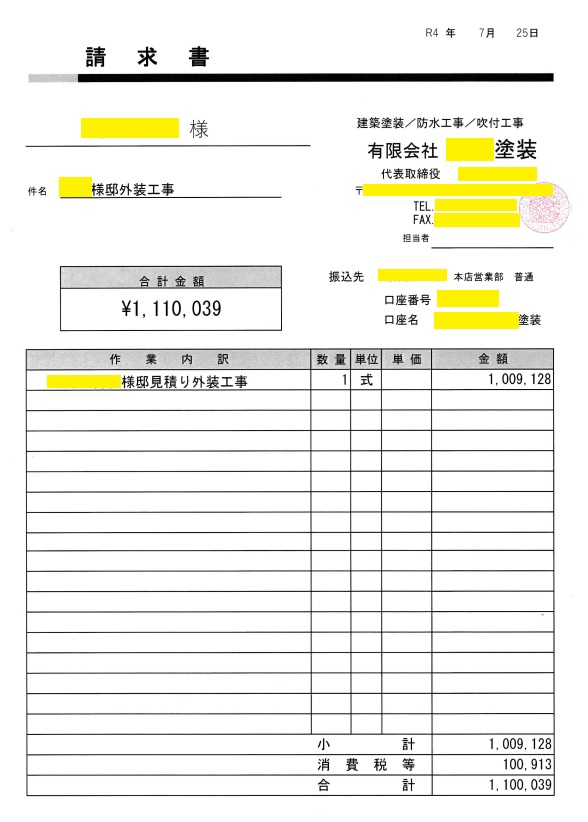
110万
ボーナス出て喜んでいたばかりなのに、出費が痛い。
何でお金って簡単に出て行ってしまうのだろう…?
嘆いても仕方ないので、気を取り直して外壁塗装後の我が家を眺めてみる。
足場組んで飛散防止ネットで隠れた我が家
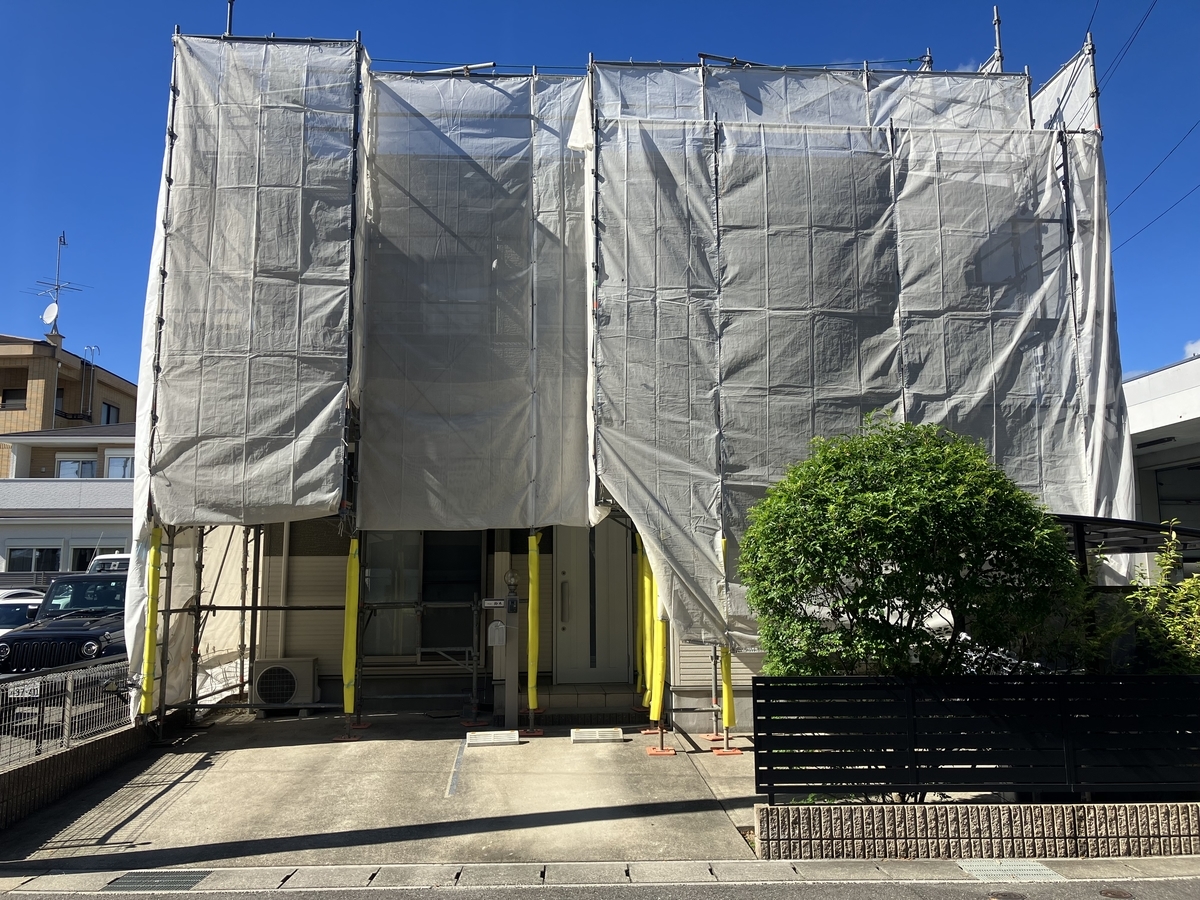
ネットを外すと、ジャジャーン!
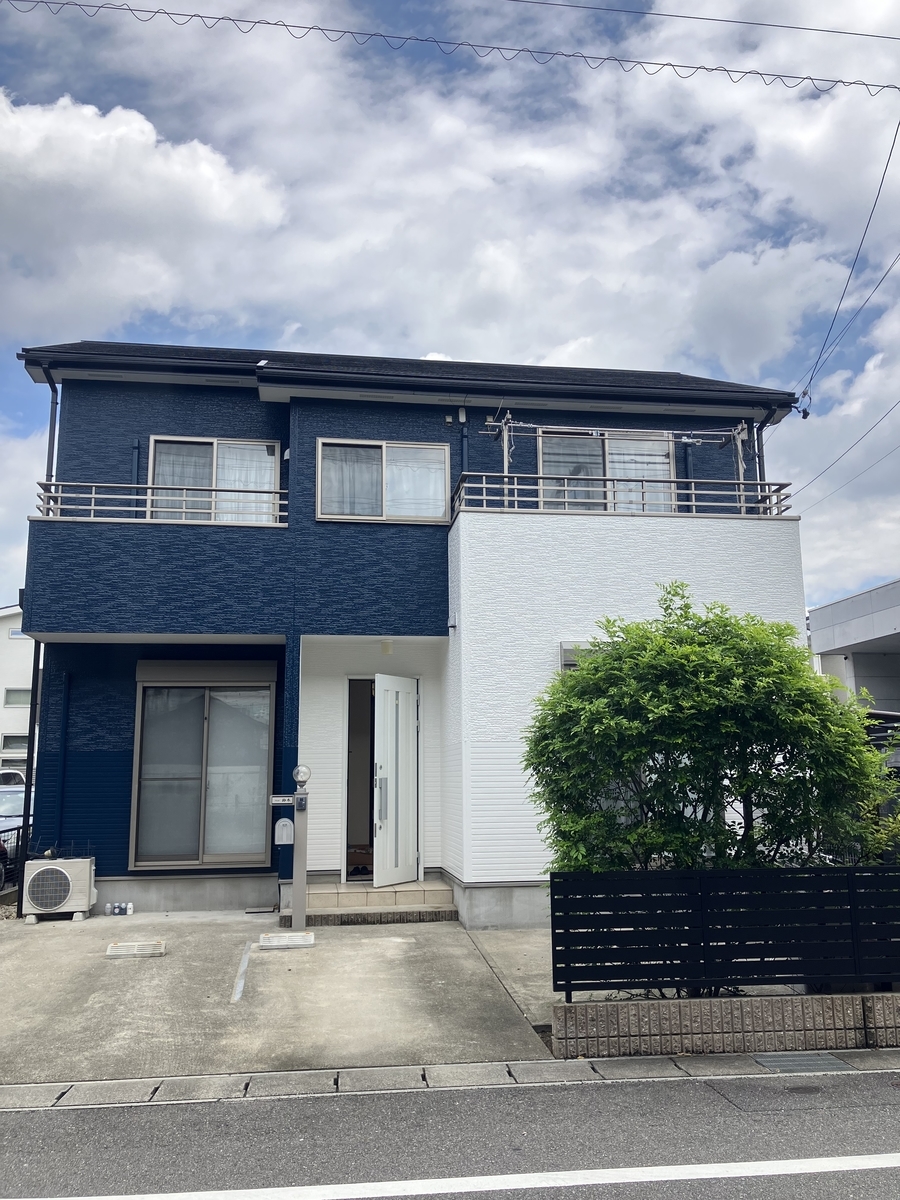
まるで新築!
足場解体前に勝手に屋根に登りました。
47歳、童心に帰って登りましたが、慣れない高所、無茶苦茶怖かったです。
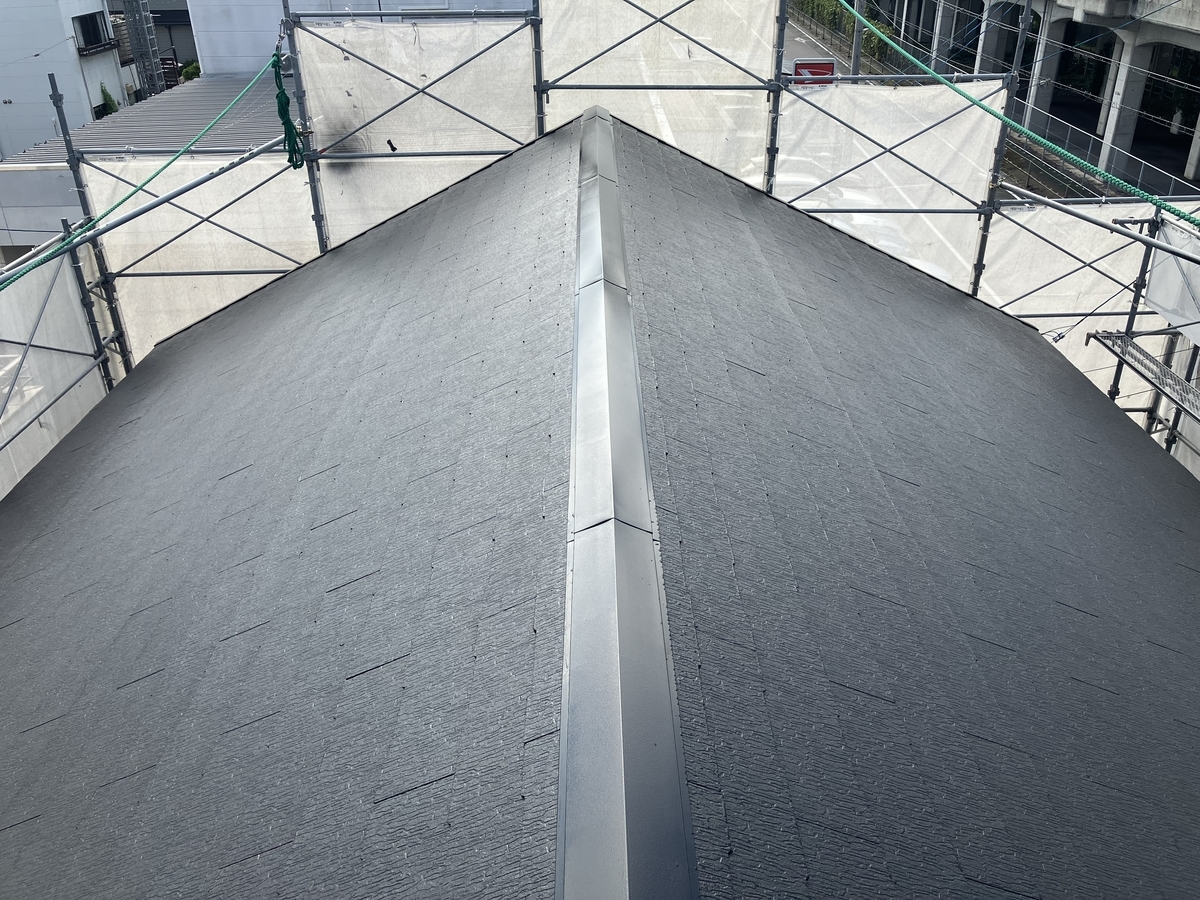
屋根上から見た東海道本線はいつもと違う角度で、新鮮に見えました。
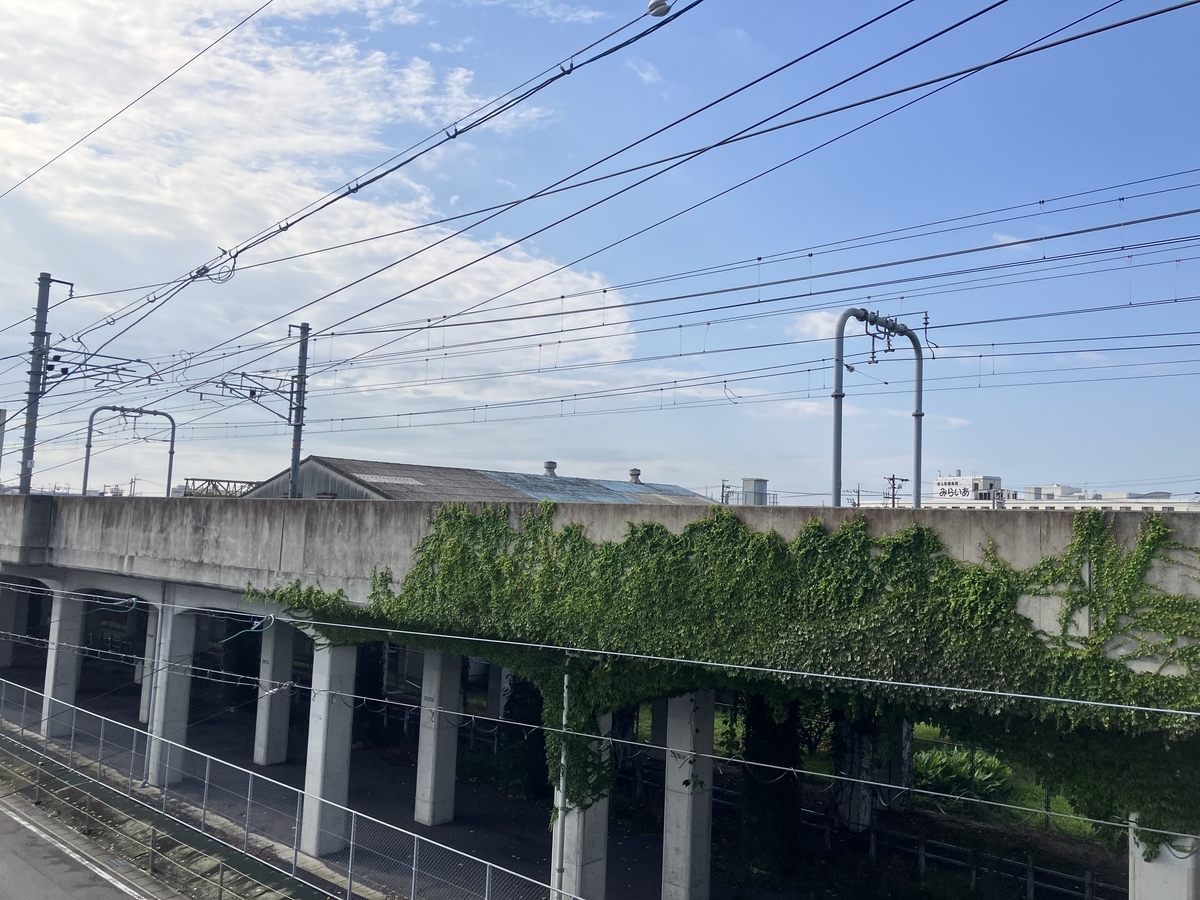
屋根上で、ふとどうでもいいことを思いつく。
この線路を上って行けば東京にたどり着く。
ここまで読んでいただき、ありがとうございました。
【夏休み勉強計画】ままだまらせる
中学生の頃、親が勉強しろしろうるさくて、うんざりしてました。
だから、僕は子供に勉強しろとは一切言いません。
勉強した方が豊かな人生を歩める確率が高まることを知っているけど言いません。
なぜなら、子どもは勉強しろと言われて、やったとしても身に付かない。
それは僕が身をもって経験していることだから。
我が子は、やれと強制していない絵がどんどん上手になっています。
自分の中で動機付けの出来たものでないと伸びないと子供自身が証明してくれてます。
だから、勉強もきっとやる気にならないとやらない。
ヤル気になった子供が夏休みの勉強計画を立てました。
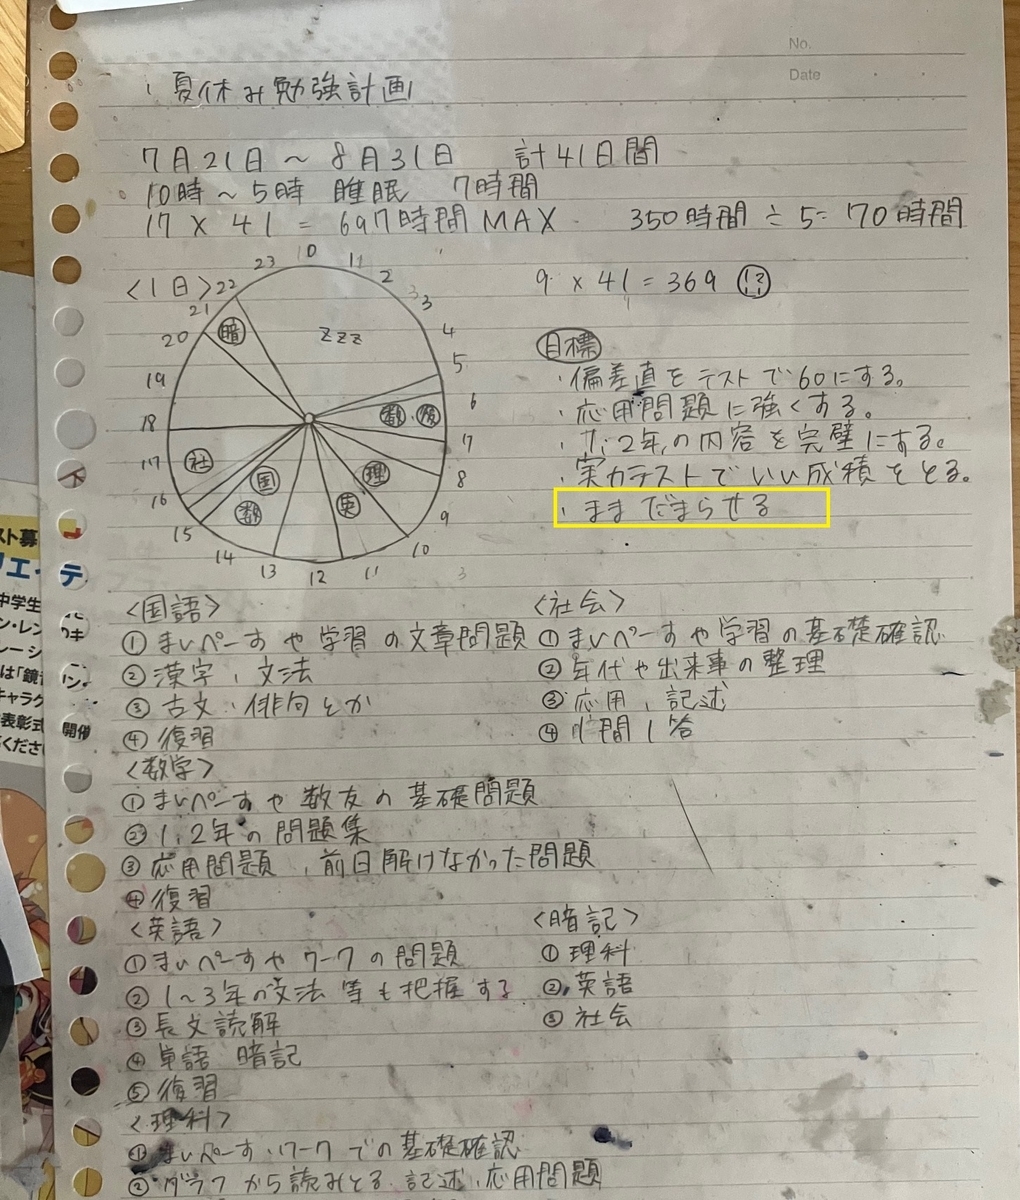
目標
・偏差値をテストで60にする
・応用問題に強くする
・1,2年の問題を完璧にする
・実力テストでいい成績をとる
・ままだまらせる
母親は勉強やれとうるさいようです。
ここまで読んでいただき、ありがとうございました。
【ふるさと納税】鹿児島県いちき串木野市へ納税~醤油をいただく~ワンストップ特例申請書を活用
ふるさと納税は絶対に活用した方がいい制度だと思います。
楽天カードで購入した金額が、そのまんま住民税から控除される。
どうせ来年度も住民税を40万ほど取られるなら、
今年10万使って、返礼品をもらいたい。
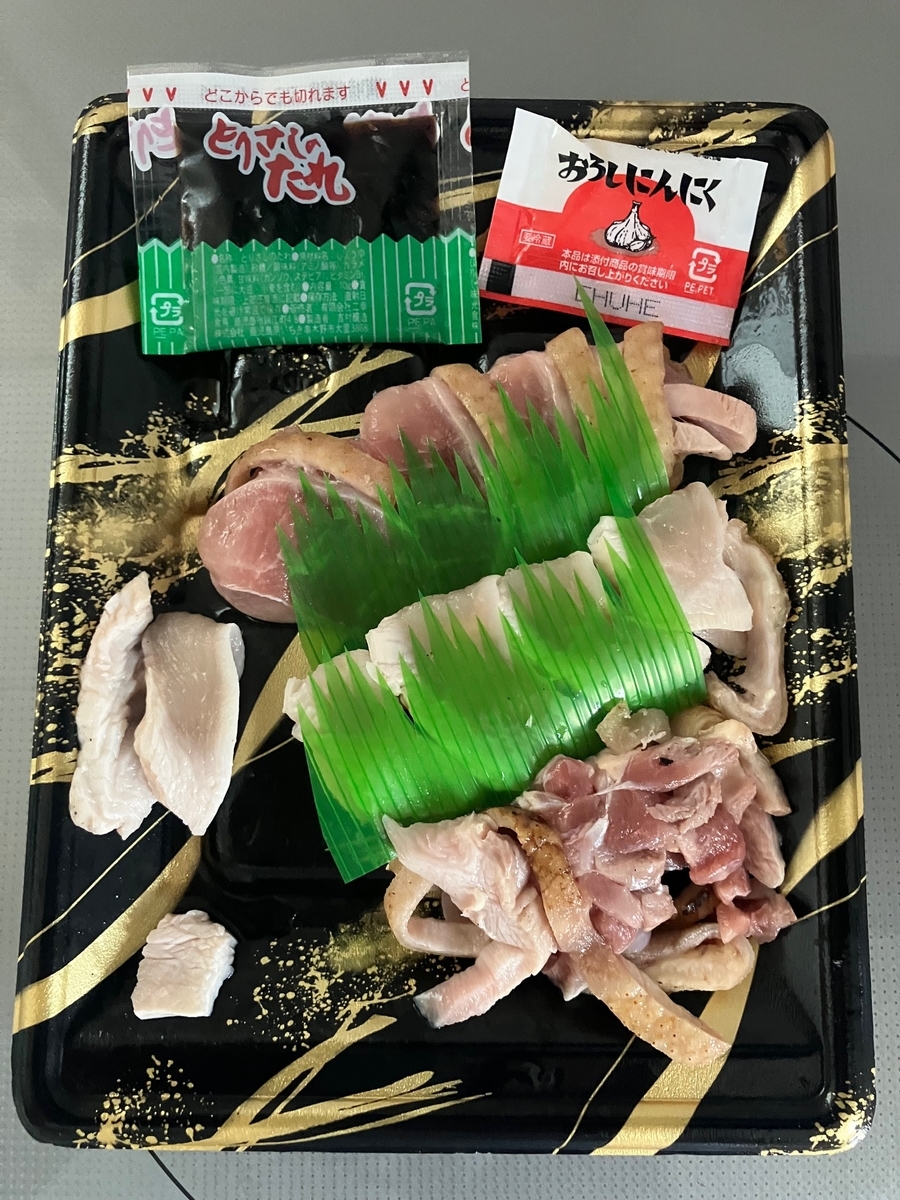
今回は、僕がよく食べる『鹿児島産鶏たたき(生食用)』についている醤油がおいしいので、九州産の醤油はきっと美味しいと思い、『いちき串木野市』に寄付をし『醤油』の返礼品をいただくことにしました。

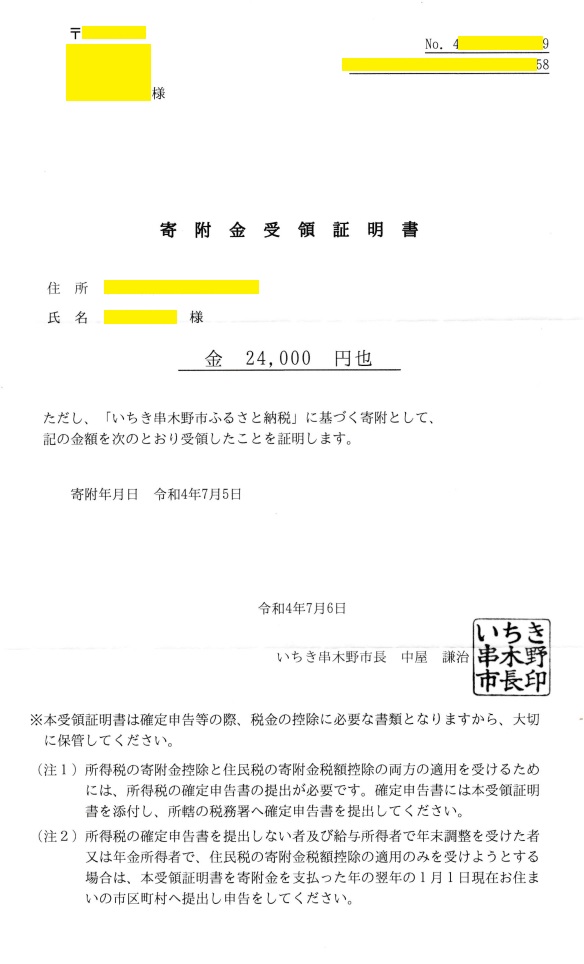
いちき串木野市に、2万4千円寄付しました!
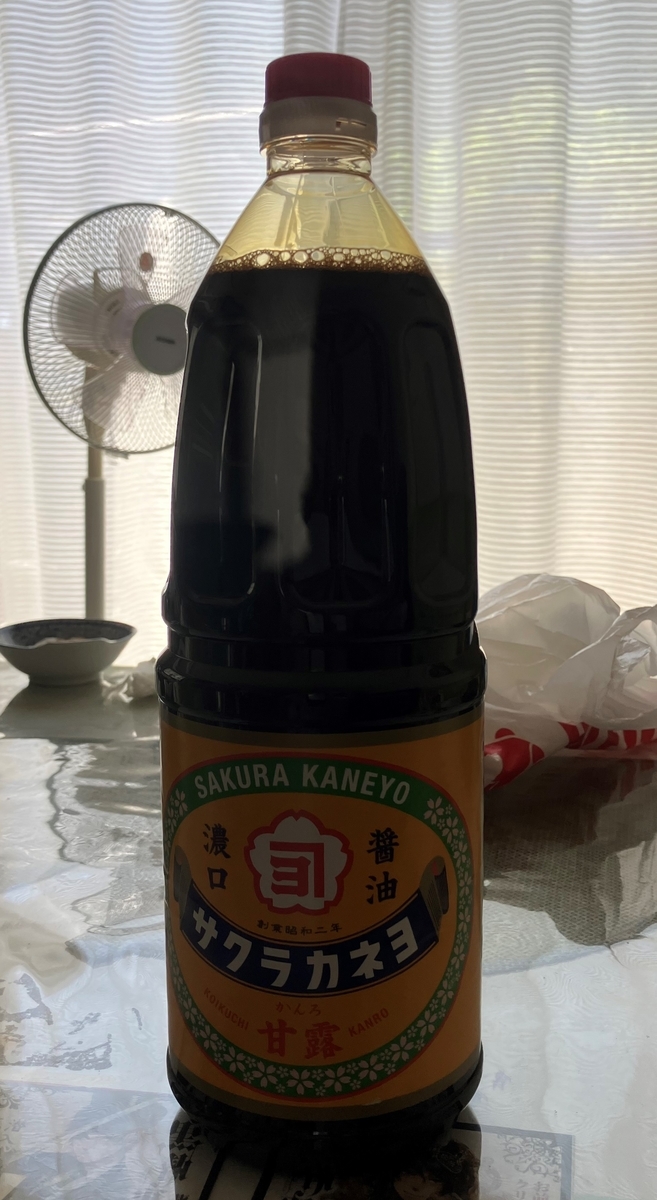
その返礼品がこちら
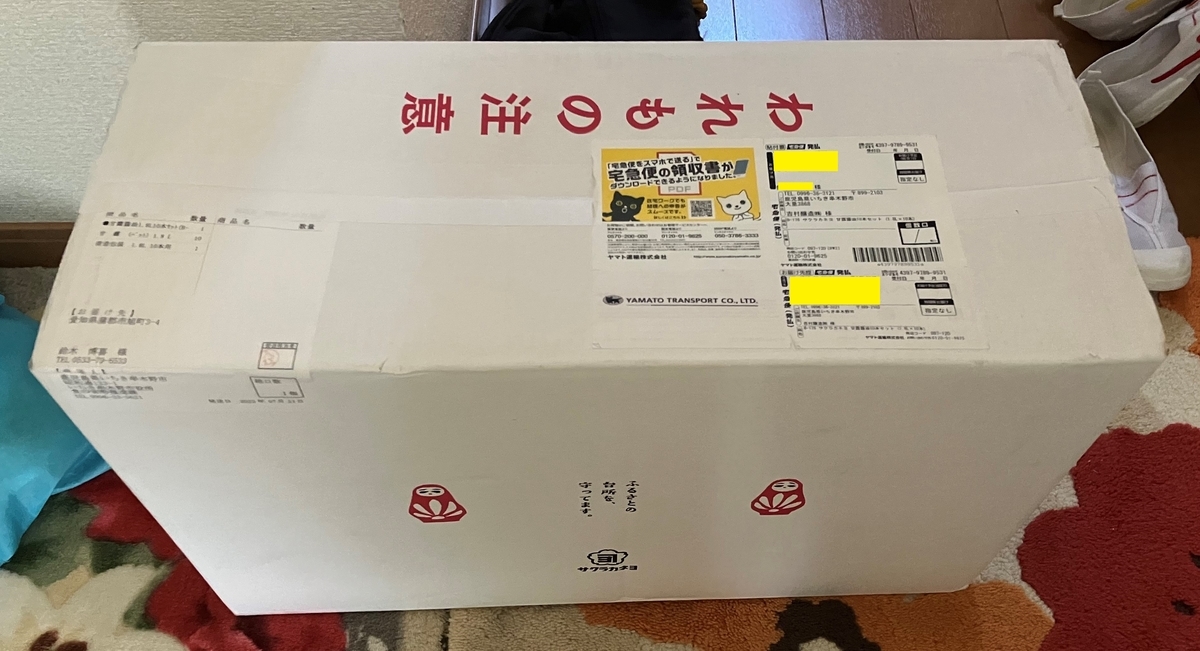
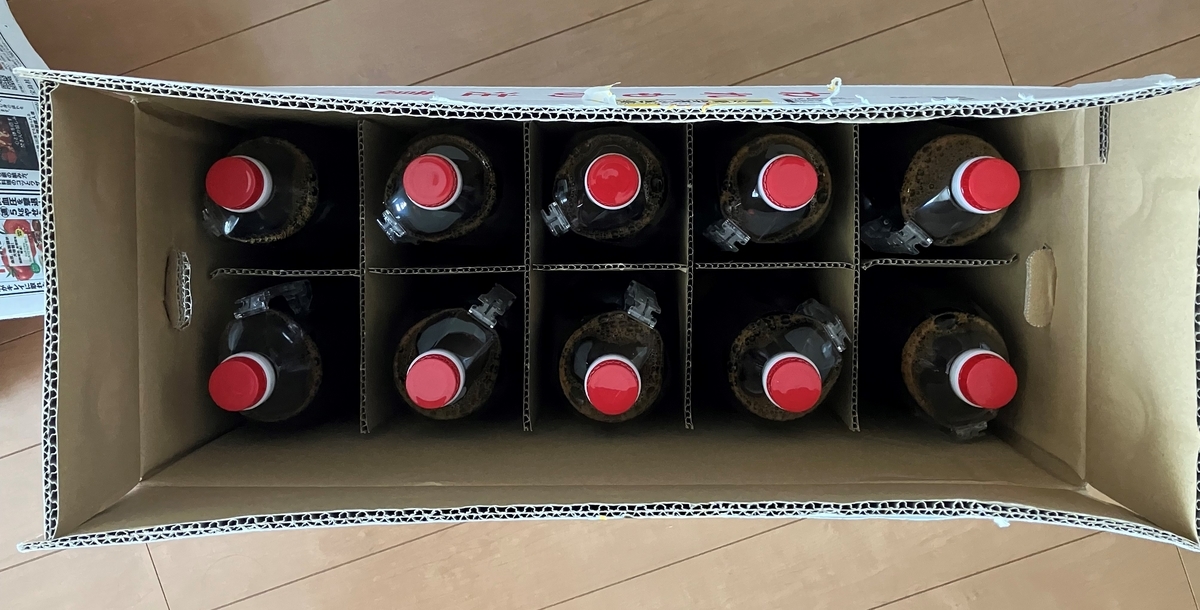
サクラカネヨ 濃口醤油 甘露
さっそく、『鹿児島産鶏たたき(生食用)』をこのサクラケネヨ濃口醤油甘露でいただいてみる。
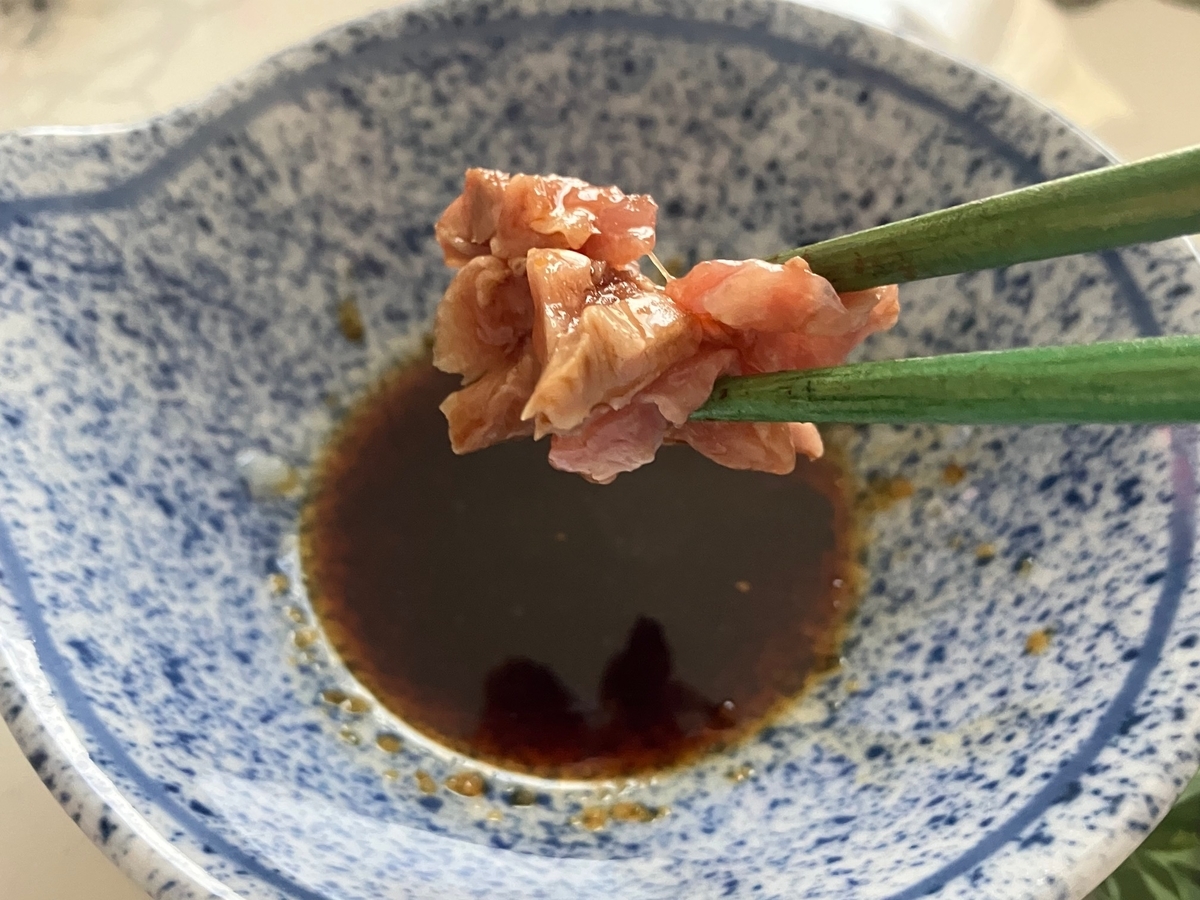
ほんのりの甘みでお肉の旨味を引き立たせてる!
予想通り、『サクラケネヨ濃口醤油甘露』美味かったです!
rakuten:f462195-itikikusikino:10000625:detail
【楽天市場】【ふるさと納税】サクラカネヨ 甘露醤油10本セット (1.8L×10本) 鹿児島産の甘く濃いしょうゆを合計18L!【吉村醸造】:鹿児島県いちき串木野市 (rakuten.co.jp)
次はどこにふるさと納税しようかな~?
ここまで読んでいただき、ありがとうございました。
【名画】ひまわりをみて思うこと
ゴッホは生涯7枚の『ひまわり』の絵を描いたそうです。
私の娘は1枚目の『ひまわり』を描きました。
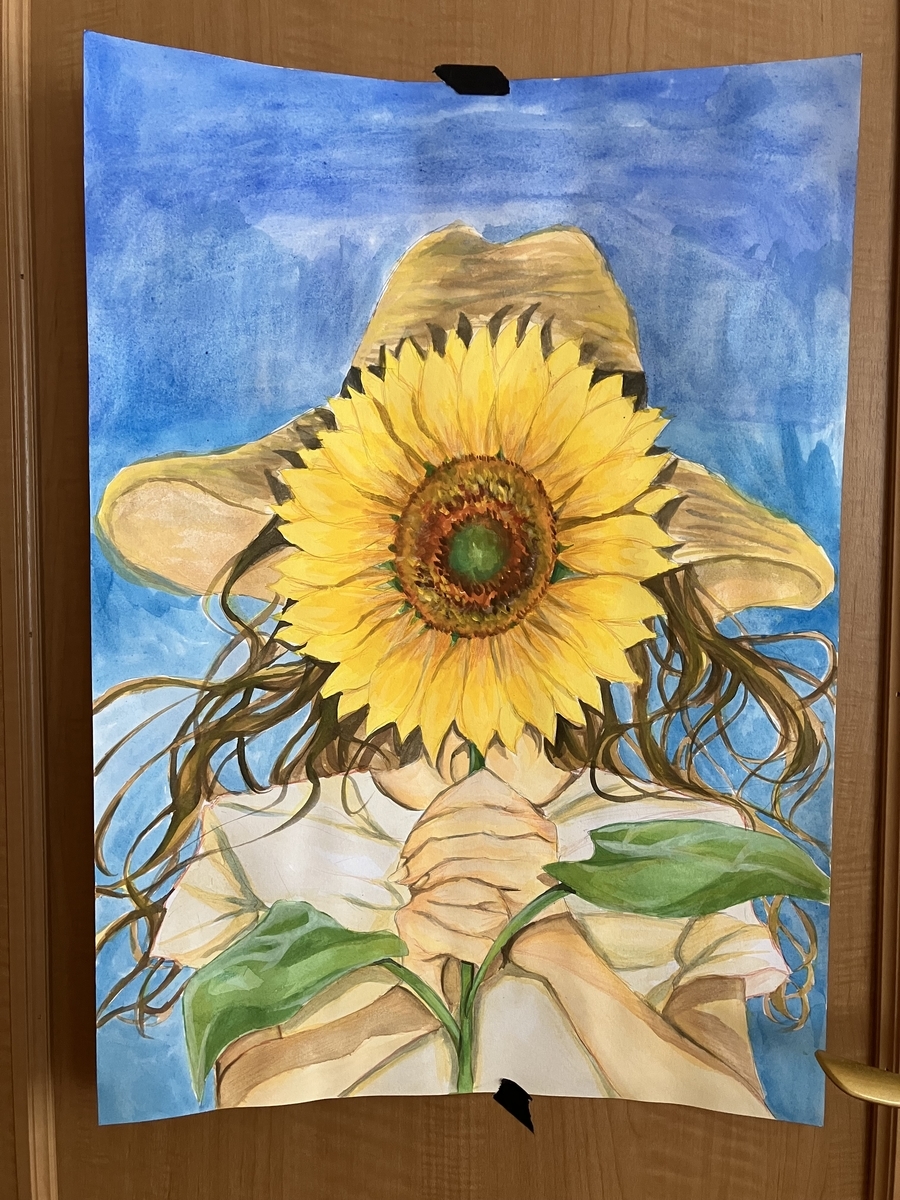
我が子ながら、とても上手に描けているので驚きです。
空の青を夏感を出すために、入道雲入れるとかしたらいいのにな~。
娘にとっては単に夏休みの宿題を片付けるためだけに描いた絵。
この絵にはどんな意味があるのだろう?
中一の娘が東京の大学に行くことになるとしたら、あと5年半しか一緒に過ごせない。
ひまわりのように空高く成長していってほしいと思う反面、淋しい気分になる。
ここまで読んでいただき、ありがとうございました。
【団塊ジュニアのリアル】夏季賞与(ボーナス)のリアル
夏季賞与いわゆるボーナスが出ました。
自動車部品メーカー47歳、係長クラスの場合、ざっくり言うと、
109万円支給され
32万円控除され
77万円支給される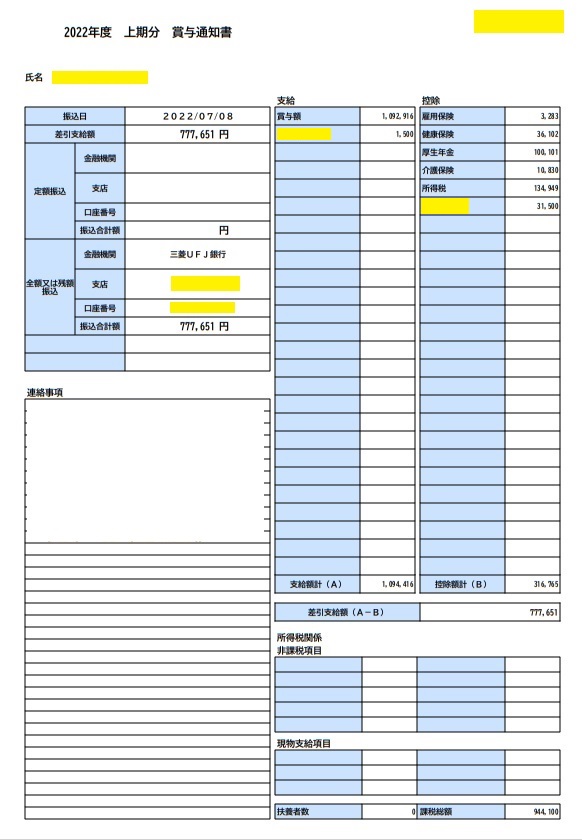
総支給額 :1,094,416円
控除額合計: 316,754円
差引支給額: 777,651円
ちょっと、控除しすぎなんじゃないの?
控除の中身を見てみると
雇用保険:3,283円・・・これくらいならOK
健康保険:36,102円・・・ちょい高いけど、許容かな…。
厚生年金:100,101円・・・高っ!絶対長生きして取り返してやると決意!
介護保険:10,830円・・・よく分からんな~
所得税:134,949円・・・なんでこんなに税金として引かれちゃうの?
何でこんなに控除される仕組み何だろう?
誰か教えてくれないかな~
ここまで読んでいただき、ありがとうございました。
【讃岐に挑戦】手打ちうどんを作ってみる~素人でも美味しくできました
讃岐うどんって美味しいですよね。
うちの奥さんは、外食となるとすぐに行きたがる。
確かにとても美味しいけど、そんなに頻繁に行きたくなるか?
だったら僕が作ってやるよ!と思い「手打ちうどん」を作ってみました。
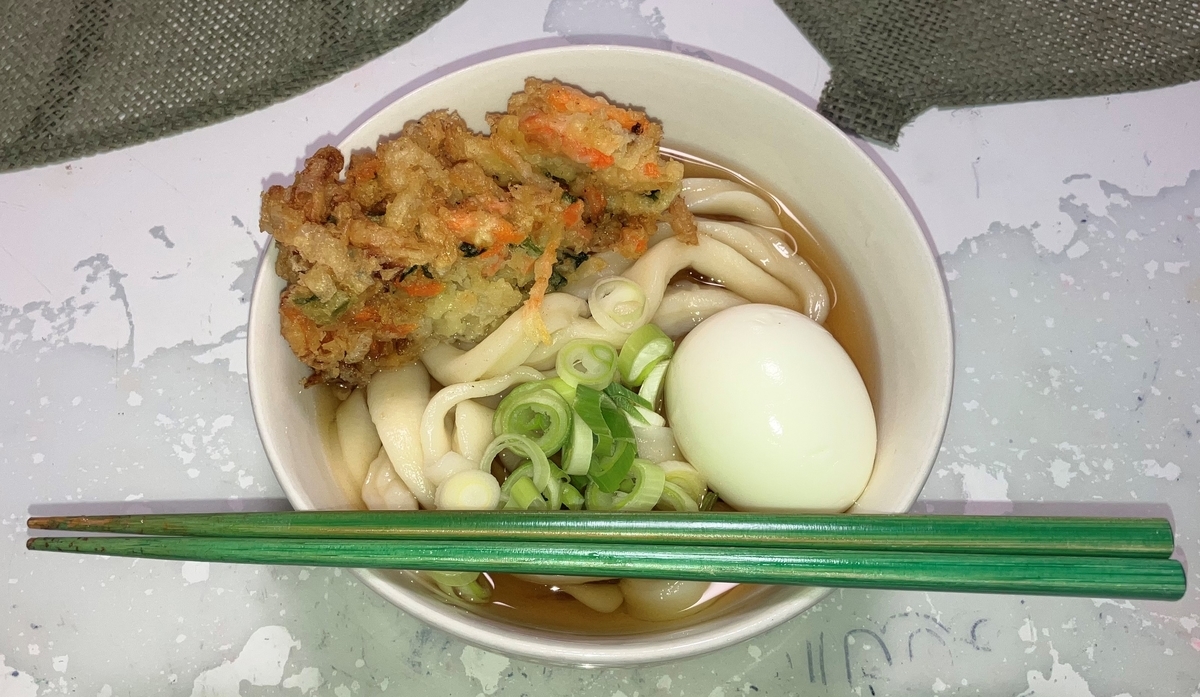
どうですか?おいしそうでしょ!?
作ってみてわかったことは、うどんって素人でも美味しく作れるんだということ。
さてどうやって作ったかは、このまま読み進めてね。
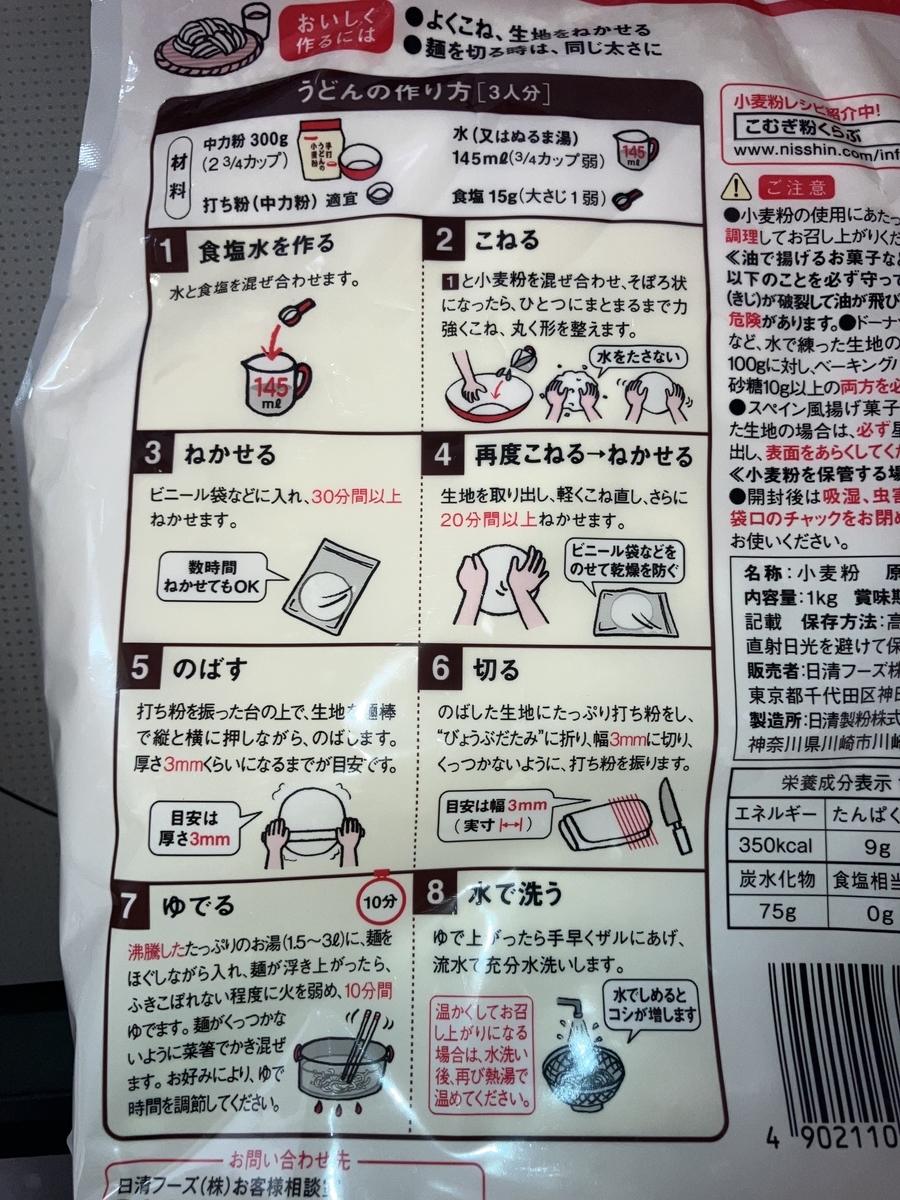
使った小麦粉はこちらの「日清手打ちうどんの小麦粉」
この袋のネーミングを見た瞬間に、手打ちうどん作ってみようかと思いました。
キャッチコピーって大事ですね。
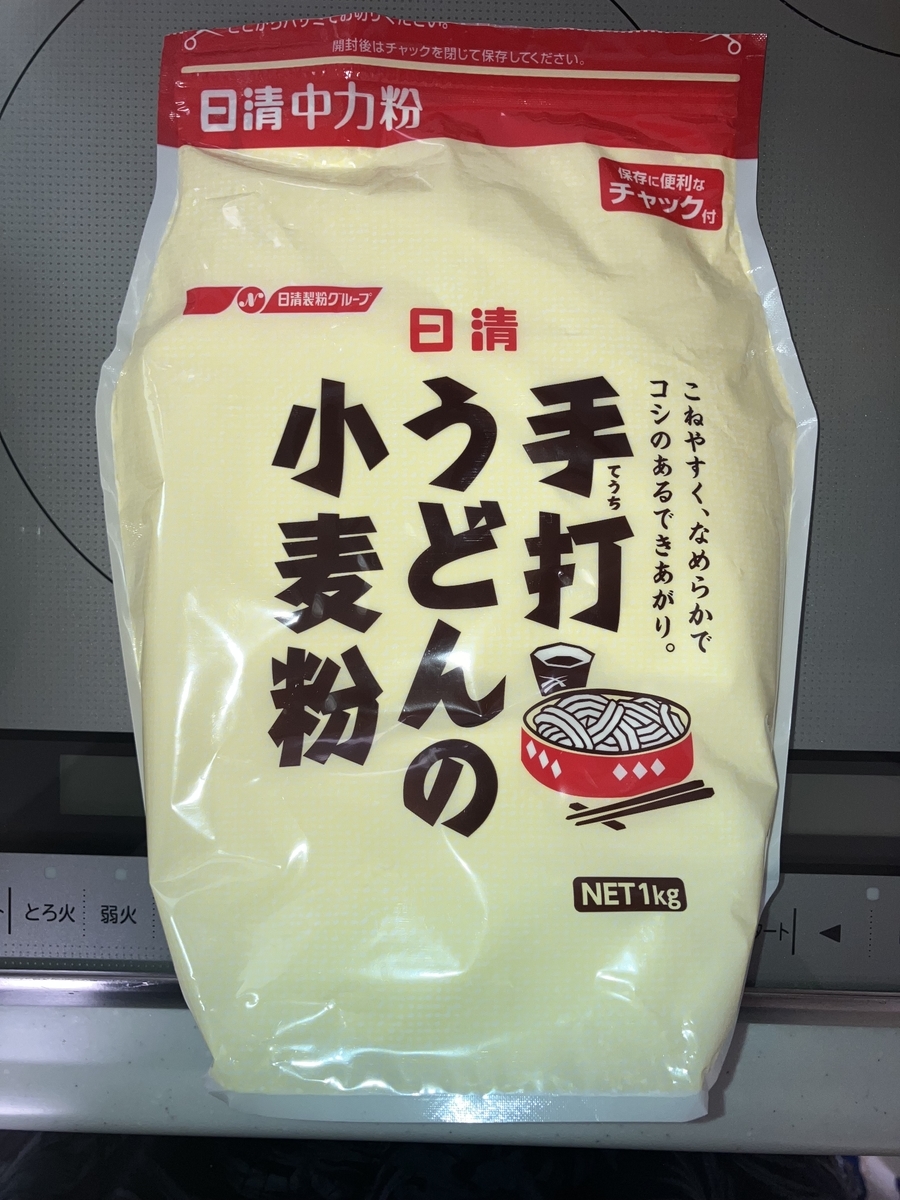
作り方は、袋の裏側のレシピに忠実に従いました。
私、失敗したくないので。
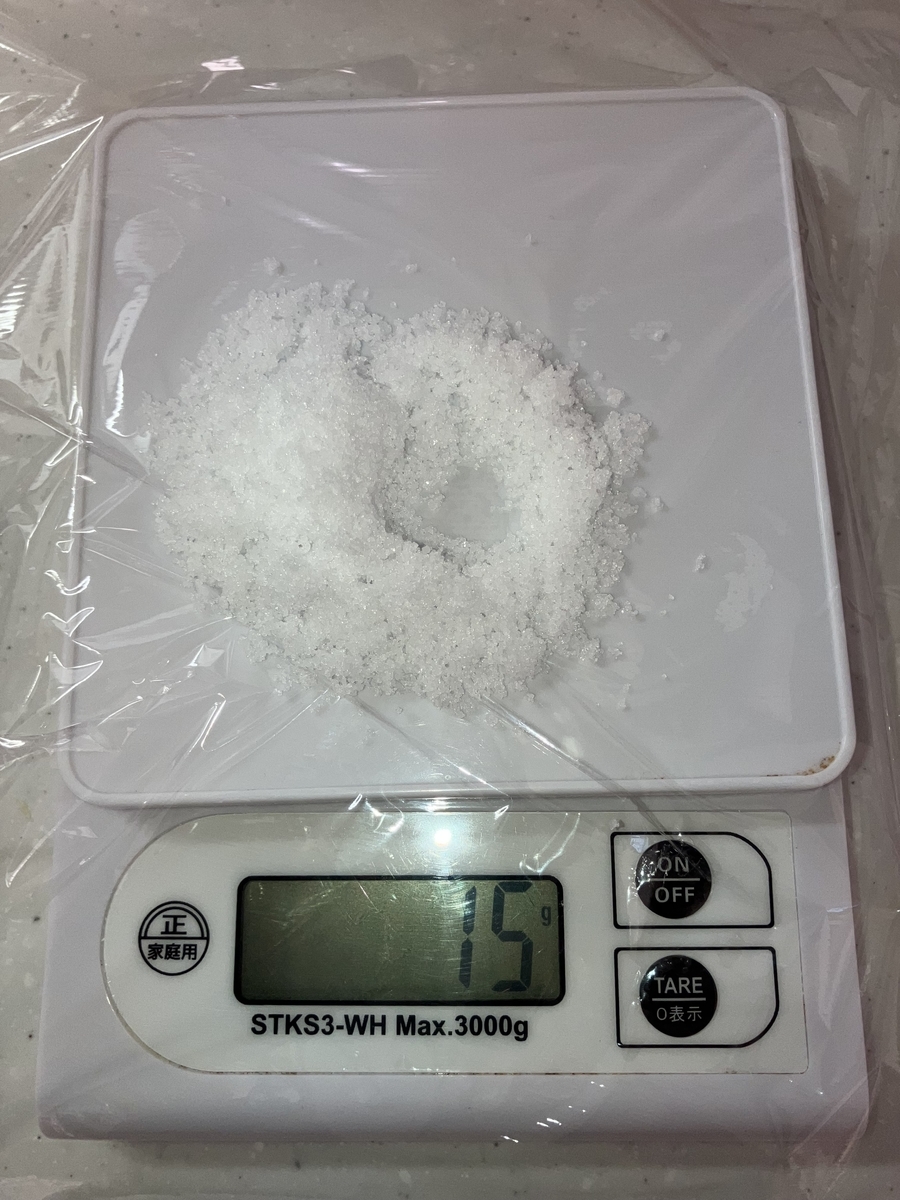
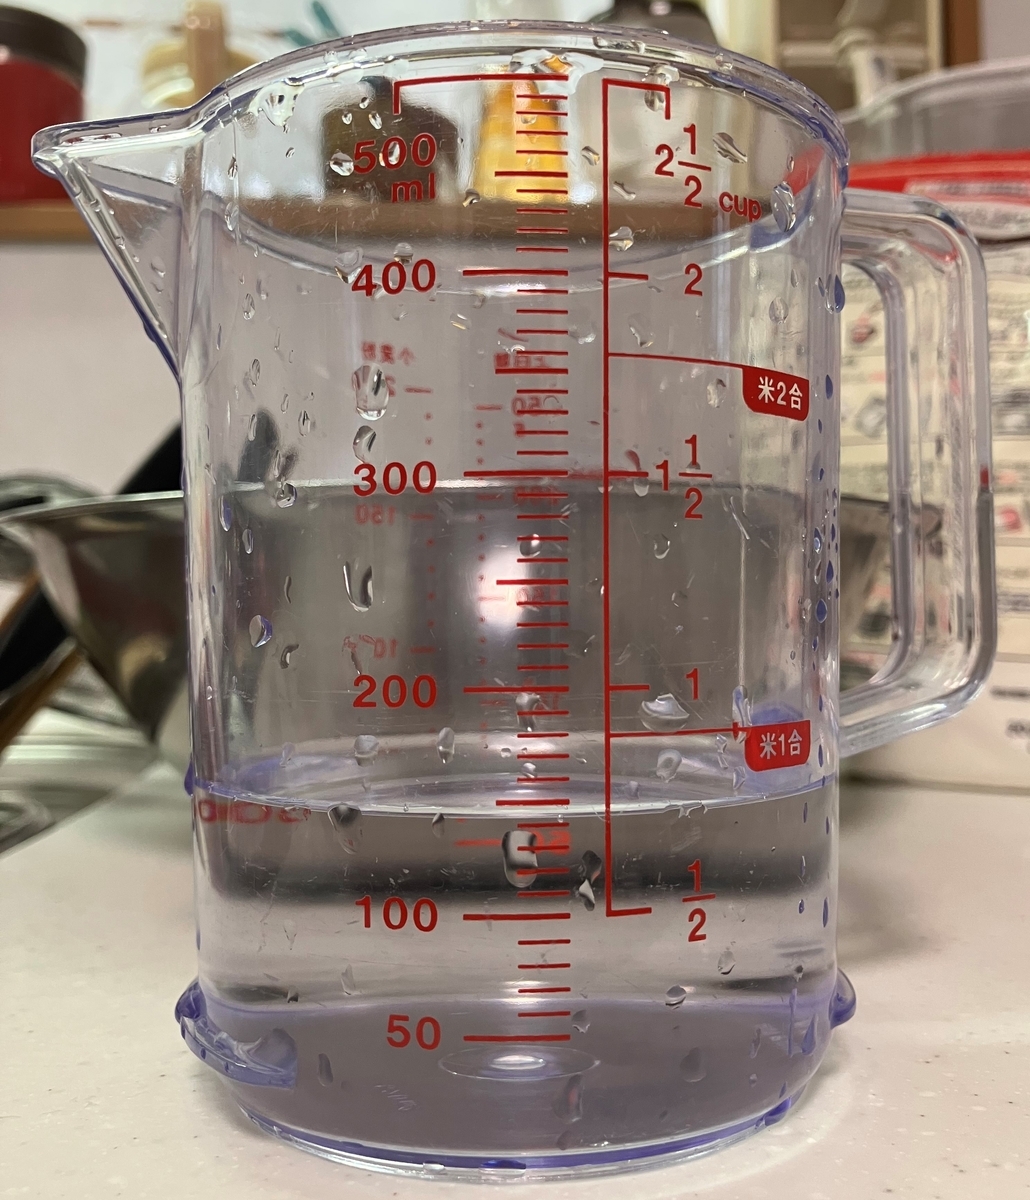
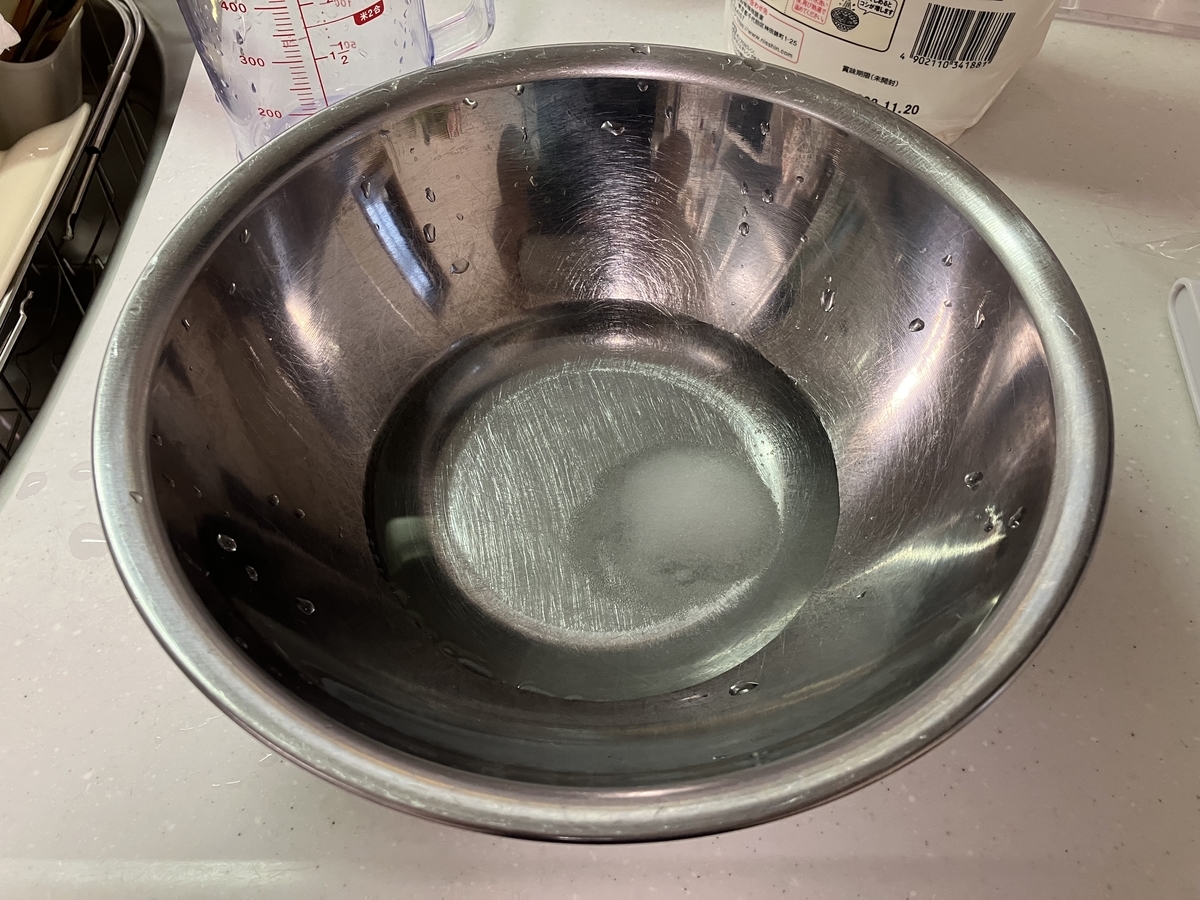
①食塩水(水:145ml、食塩:15g)を作る
【食塩】15g
【水】145ml
食塩水作ります。
②こねる
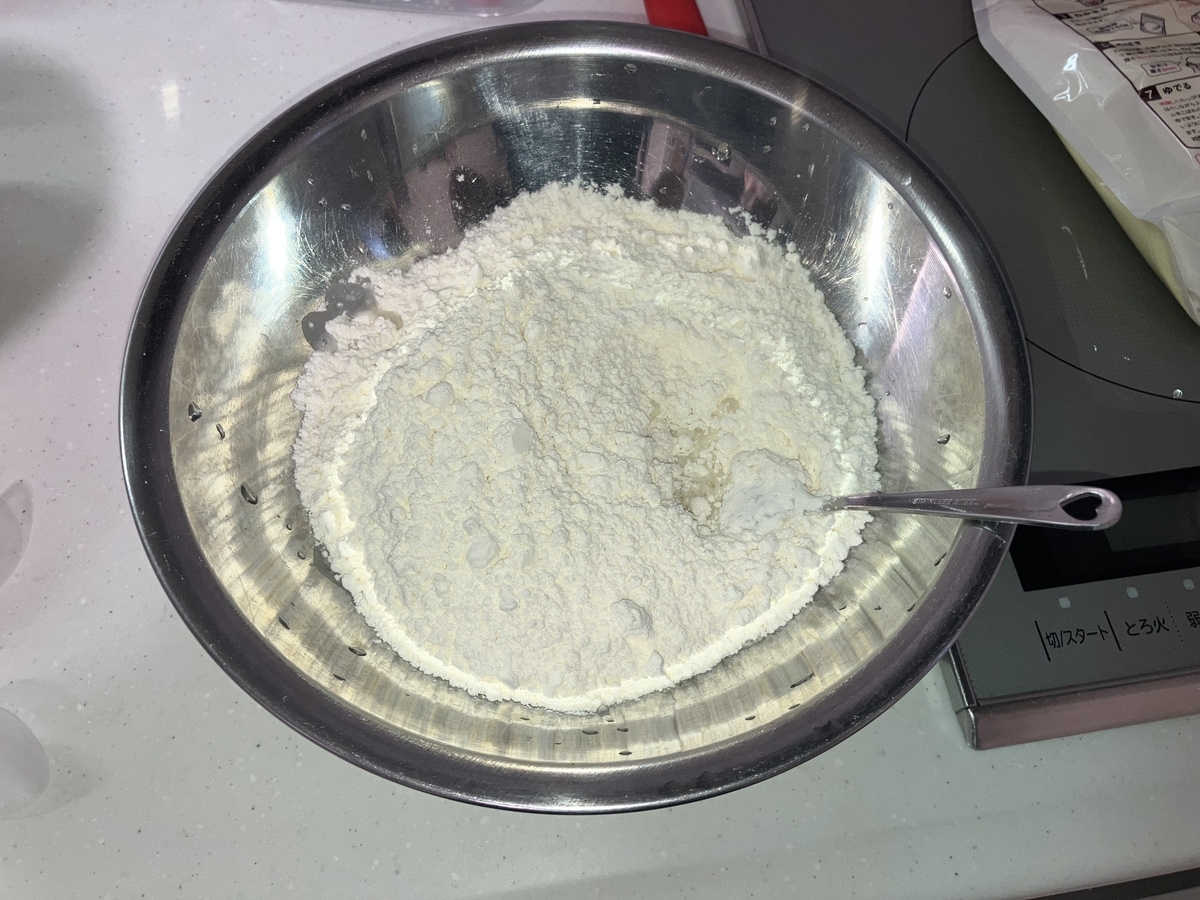
食塩水と小麦粉(300g)を混ぜ合わせ、
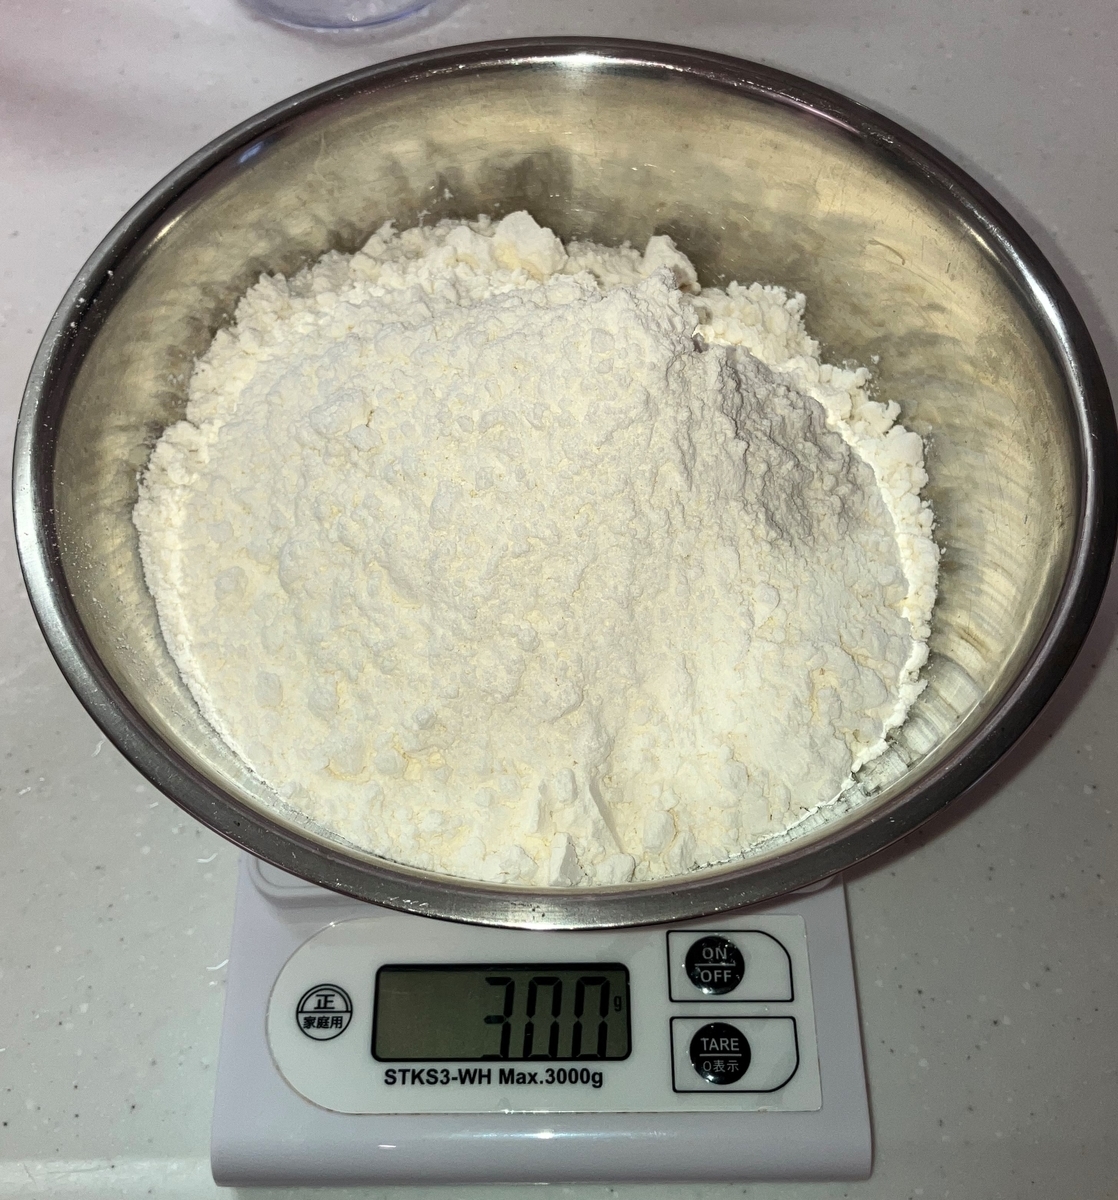
そぼろ状になったら、ひとつにまとまるまで
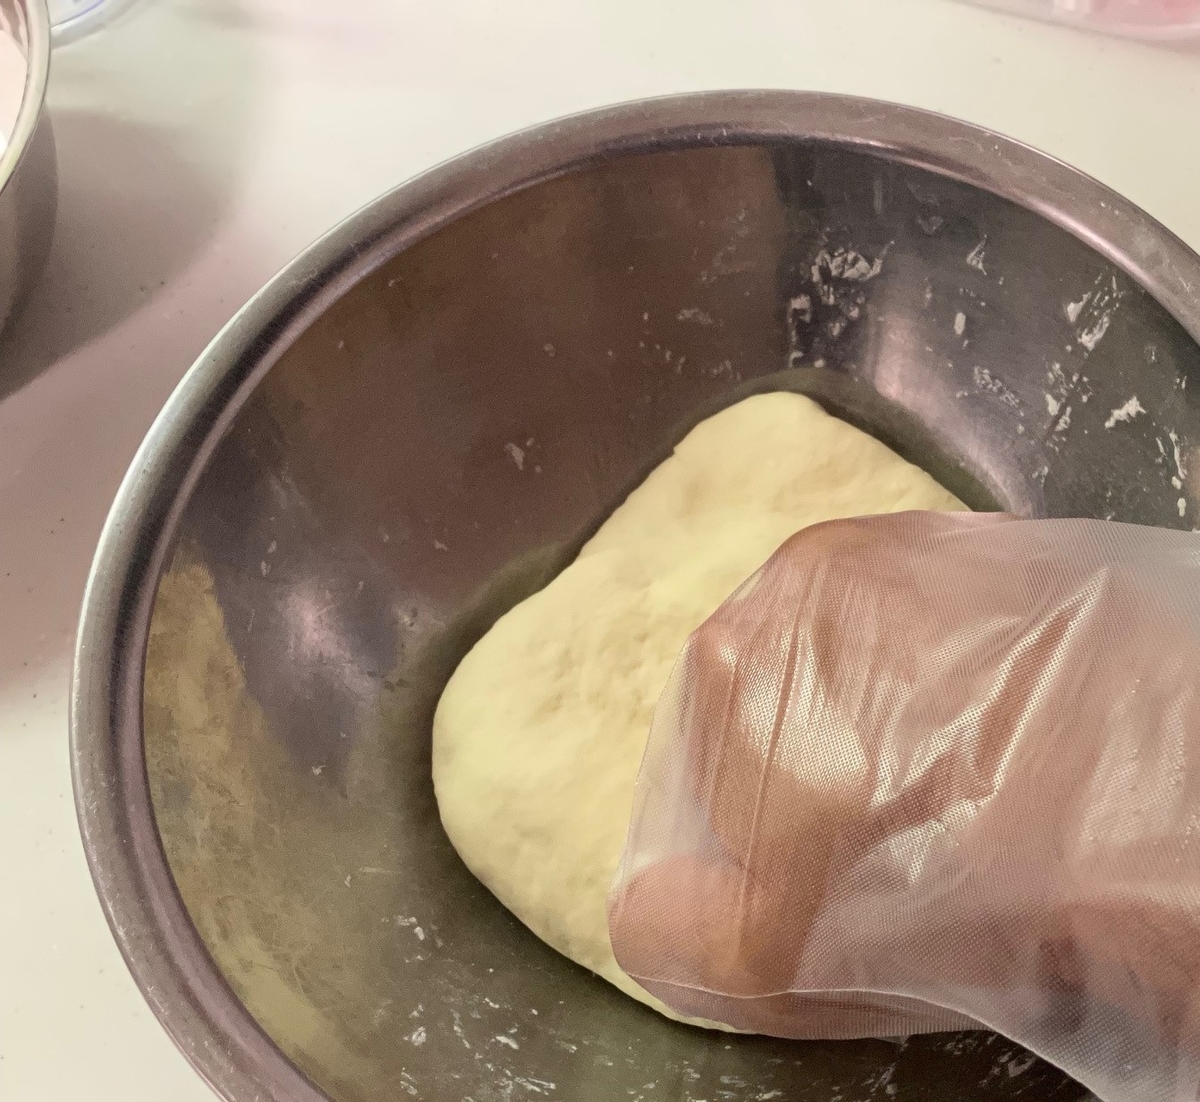
力強くこね、
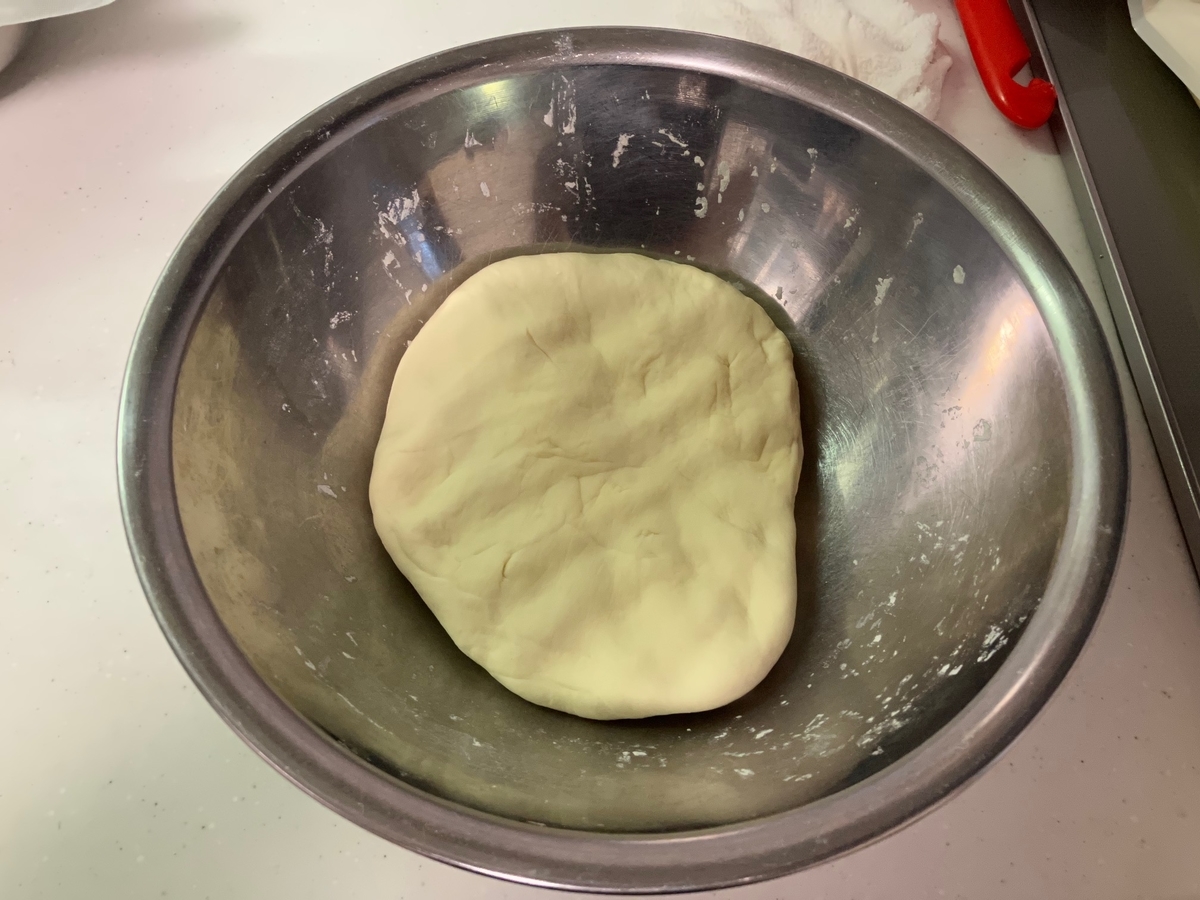
丸く形を整えます。
③ねかせる
ビニール袋などに入れ、30分以上ねかせます。
④再度こねる⇒ねかせる
生地を取り出し、軽くこね直し、さらに20分間以上ねかせます。
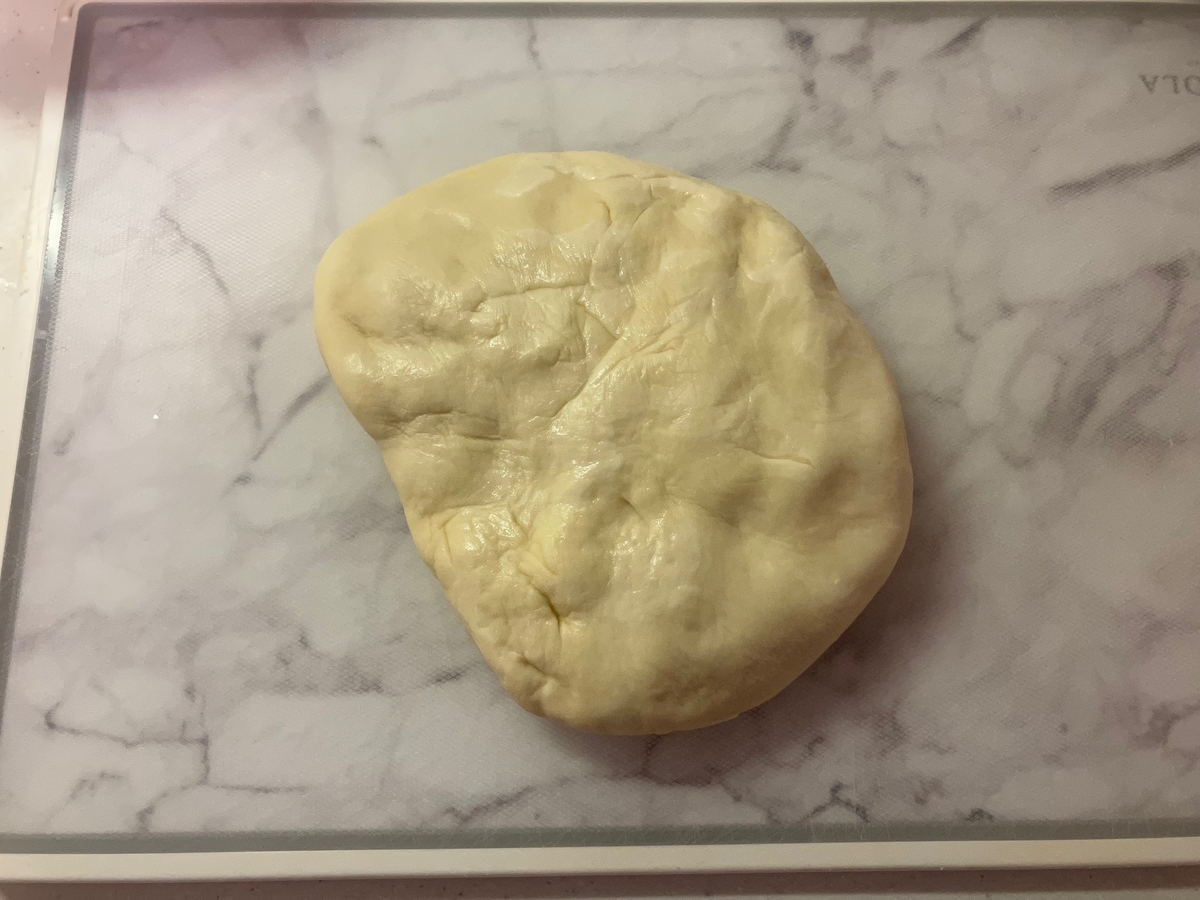
⑤のばす
生地を麺棒で縦と横に押しながら、のばします。
厚さ3mmが目安
(写真撮り忘れました)
⑥切る
のばした生地にたっぷりの打ち粉をし、“びょうぶたたみ”に折り、幅3mmで切ります。
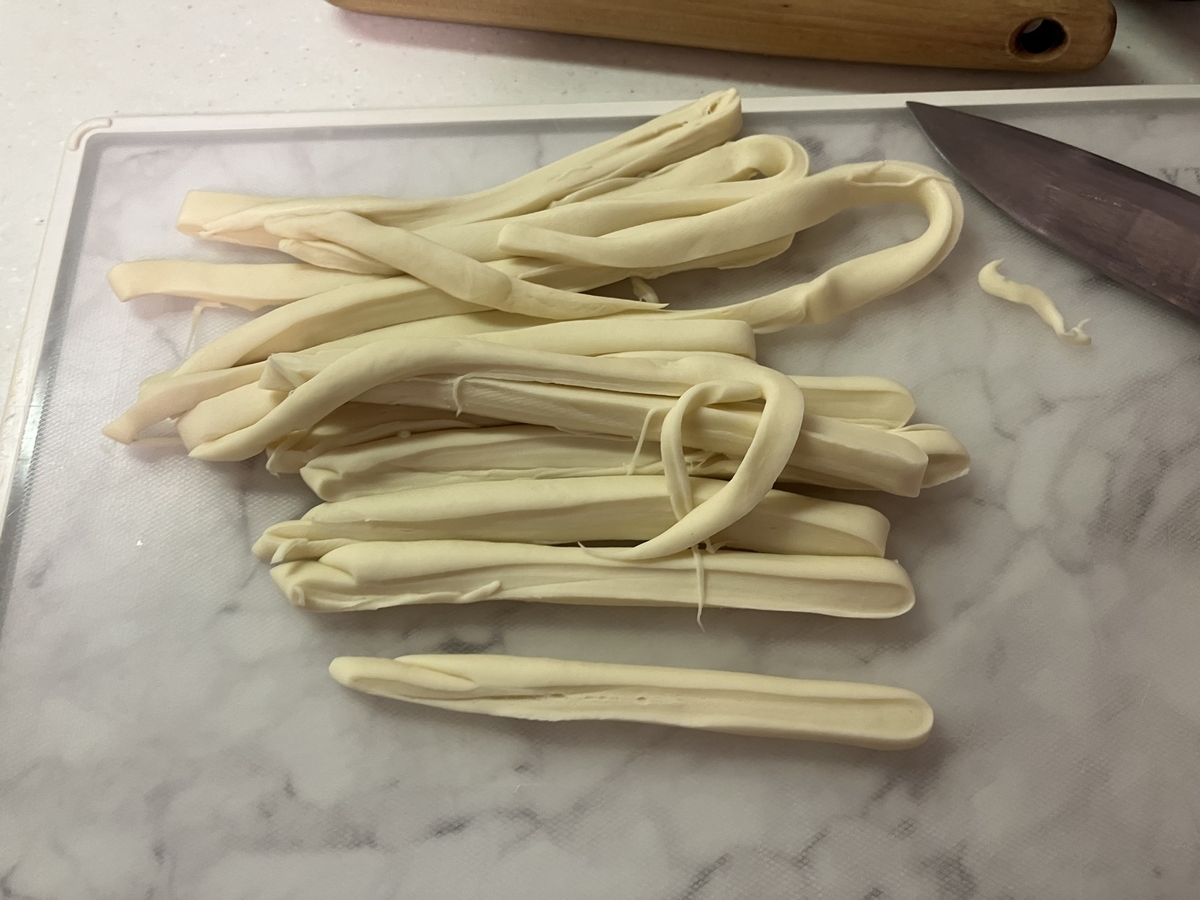
(打ち粉を忘れしてしまい、折りたたんだ生地がくっついたままに…次回は打ち粉必ず…)
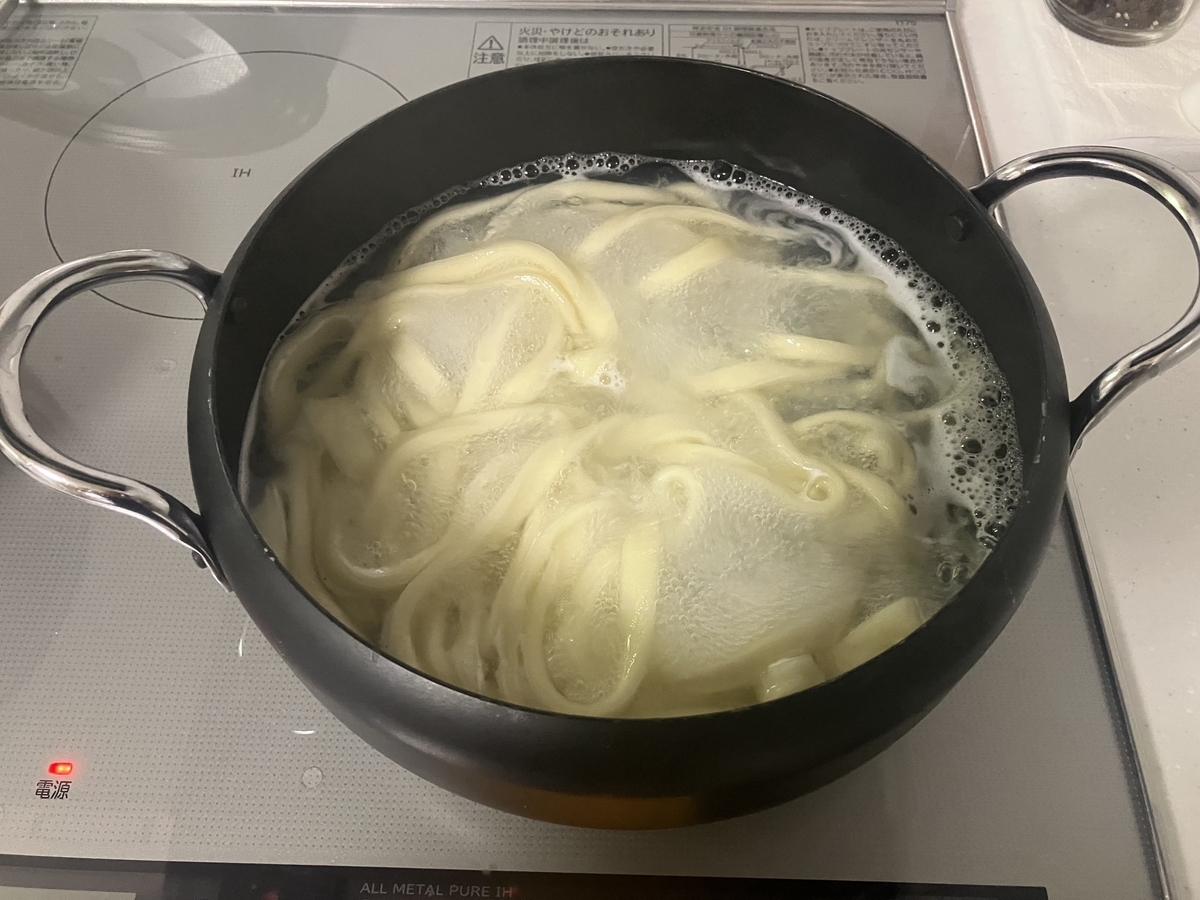
⑦ゆでる
沸騰したたっぷりのお湯(1.5~3リットル)で麺をほぐしながら入れ、麺が浮き上がってきたら、ふきこぼれない程度に火を弱め、10分間ゆでます。
⑧水で洗う ※これがコシが増すポイント
ゆであがったら流水で水洗いします。
麺をざるにあげ、水道水をじゃーじゃー掛けました。
そして、トッピングのゆで卵とかき揚げとネギを準備して
麺つゆは、水:100cc、醤油:大さじ1、みりん:大さじ2、だしの素:小さじ1を煮立てました。
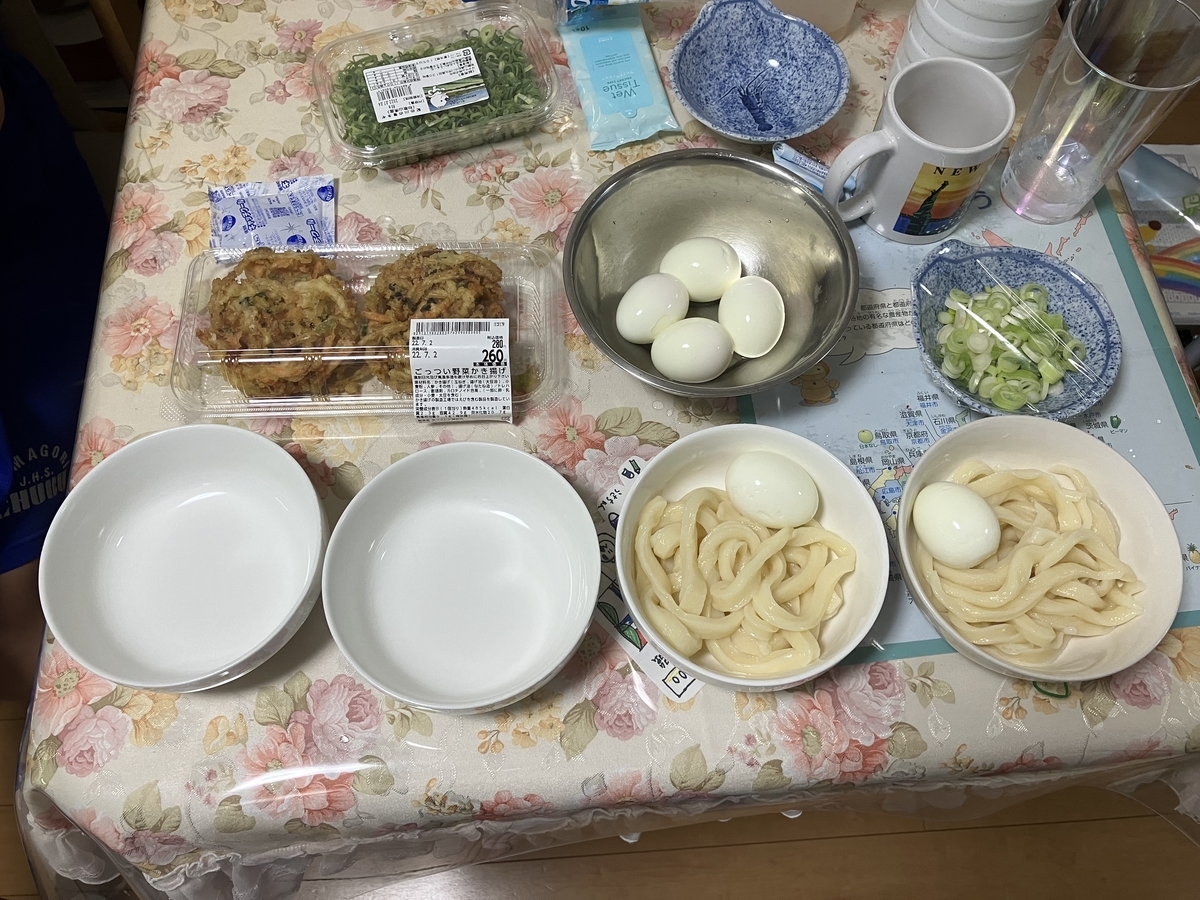
家族4人分、出来上がりです!
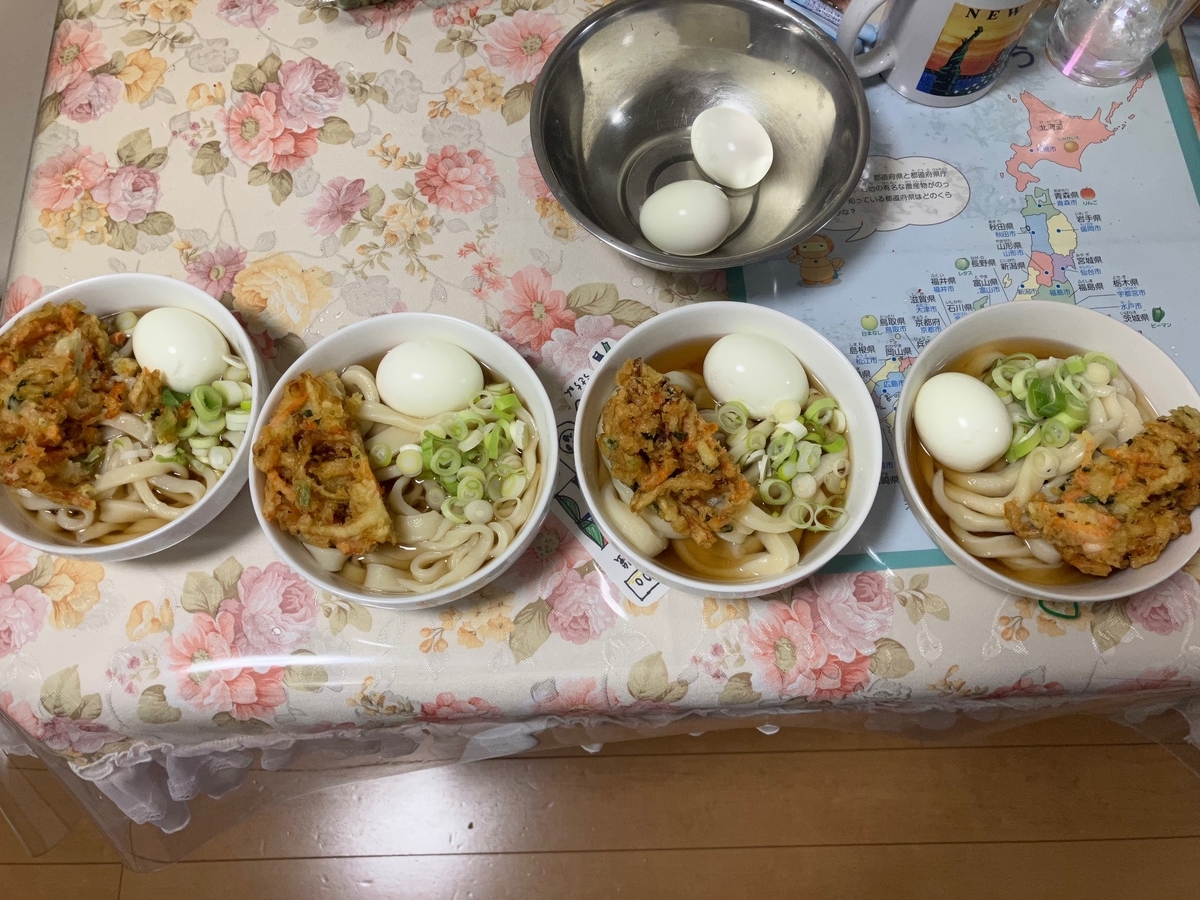
そして、冒頭の「手打ちうどん」を食した感想は、
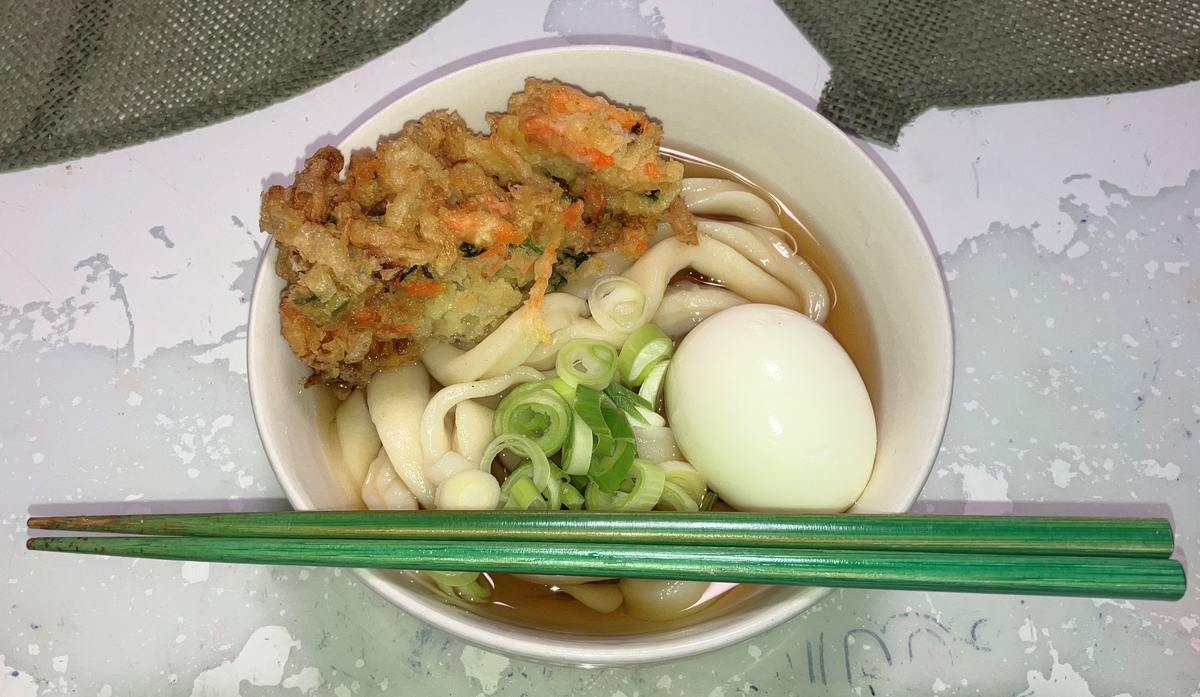
麺にはコシがあって、食べ応えがありました。
讃岐うどんと比べて遜色なく美味しい。
うどんって素人でも簡単に作れるんだ。
もう讃岐うどん行く必要ないんじゃない!?
次はカレーうどんを作ろうかな。
ここまで読んでいただき、ありがとうございました。
【団塊ジュニアのリアル】給与所得等に係る市民税・県民税~払いすぎ!?~
いわゆる住民税
令和4年度の給与所得等に係る市民税・県民税 特別徴収額の決定通知書が配布されました。
税額の内容をよく調べることもなく、こんなものかと一瞥して引き出しにしまってしまうことは、世の中の仕組みの一つに背を向けていると思い、最低限を調べてみることにしました。
今年、6月から住民税として月々33,500円も納税します。
どういう計算でそんな金額になったのか、紐解いてみます。
給与収入
昨年度令和3年度の給与収入は
7,288,034円
47歳、妻と子供二人でつつましく暮らすには問題ない額です。
子どもの教育費が増えてきているので、もうちょっとほしいな。
給与所得(所得金額調整控除後)
所得控除額は、以下の表より算出できます。
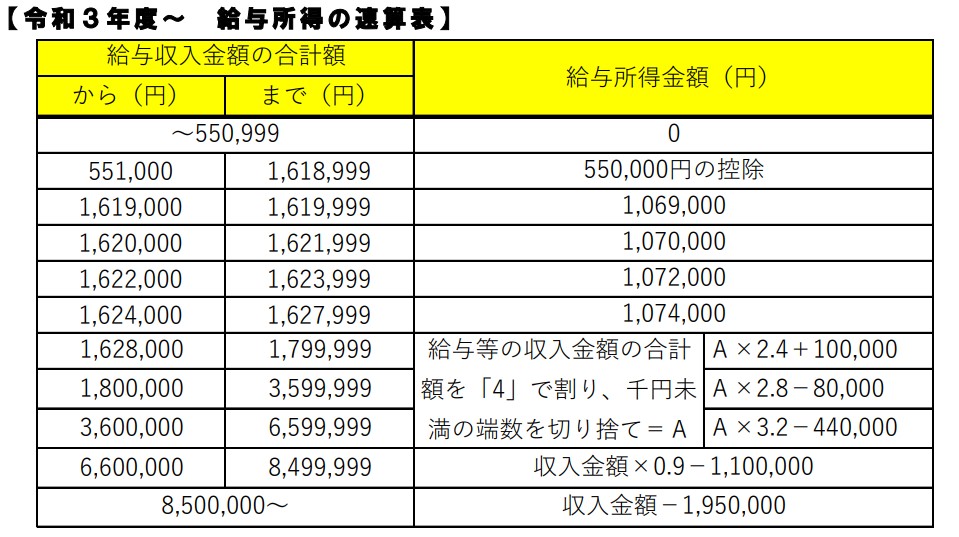
給与収入は7,288,034円だから、総所得金額は、
7,288,034×0.9-1,100,000=5,459,230
所得控除
社会保険料
社会保険料は、雇用保険、健康保険、厚生年金、介護保険の合計で、
905,639円
制度設計した人、取り過ぎですよ。
4月度の給与明細によると、
【雇用保険】 1,344円
【健康保険】15,510円
【厚生年金】43,005円
【介護保険】 4,653円
月々のこれらの支払いは受け入れるとして、ボーナスから取り過ぎです。
7月のボーナス明細でチェックします。
小規模企業共済
60,000円
何のことかわからないので総務に確認したところ、
確定拠出年金のマッチング拠出分とのこと
非課税枠の利用の兼ね合いで、税法中では小規模企業共済で扱われるそうです。
マッチング拠出を月々5,000円給料から拠出して、その1年分60,000円所得控除になり
確定拠出年金の運用分を増やし、目指せ退職金2,000万円です。
生命保険料控除
63,000円
令和3年度に支払い年末調整に申請した保険料は、
旧生命保険が、237,575円
新生命保険が、62,064円
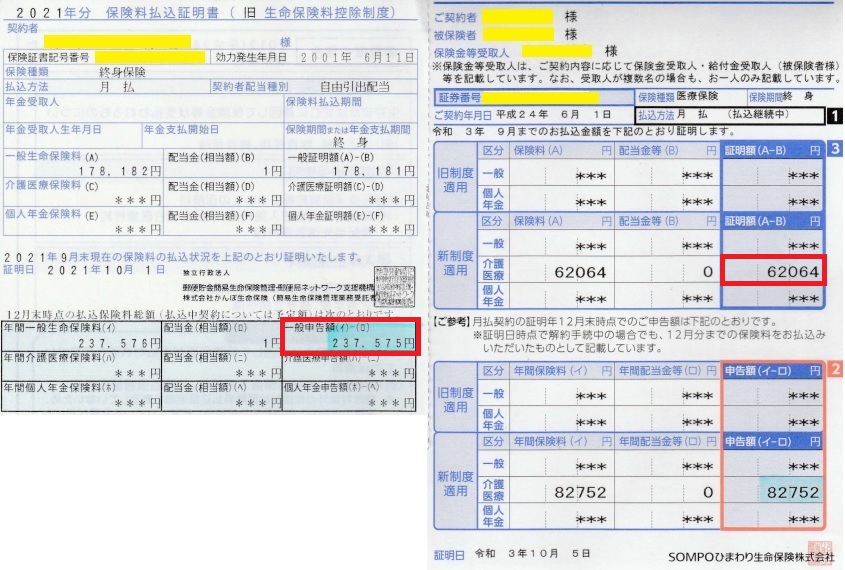
これを、生命保険料控除に当てはめると、
旧生命保険が、237,575円だから、控除額 35,000円
新生命保険が、62,064円だから、控除額 28,000円
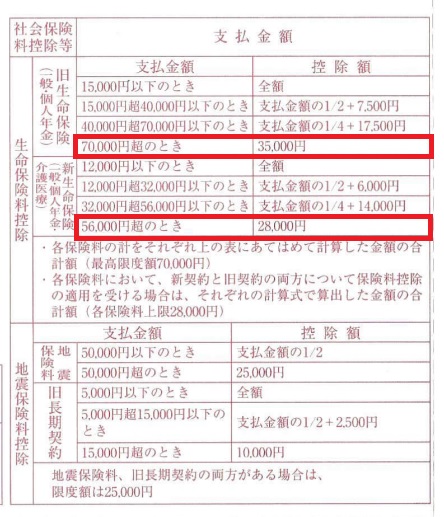
合計は、63,000円
保険金掛け過ぎですね。
おかげで控除額は上限です。
地震保険料控除
10,413円
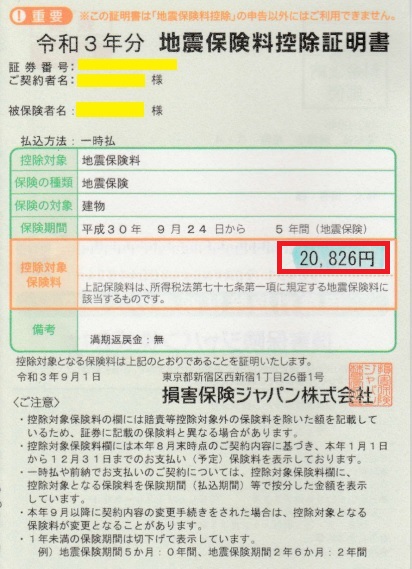
令和3年度に支払い年末調整に申請した地震保険料は、
20,826円
地震保険料は、50,000円以下の場合、支払額の1/2のため、
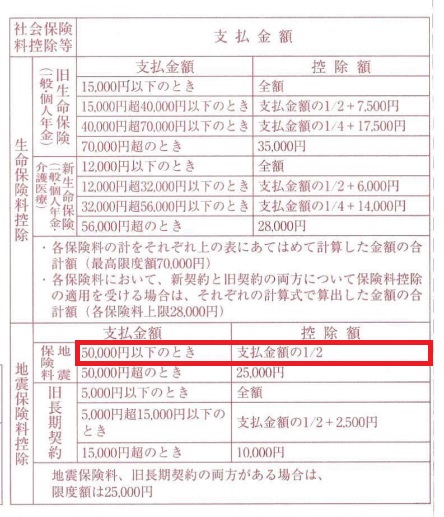
地震保険料控除額は、10,413円
この保険に関しては、東日本大震災のことを思うと払い損になって欲しいですね。
基礎控除
430,000円
普通のサラリーマンは、年収2,400万以下だと思います。
私も例外ではなく、年収728万円のため、
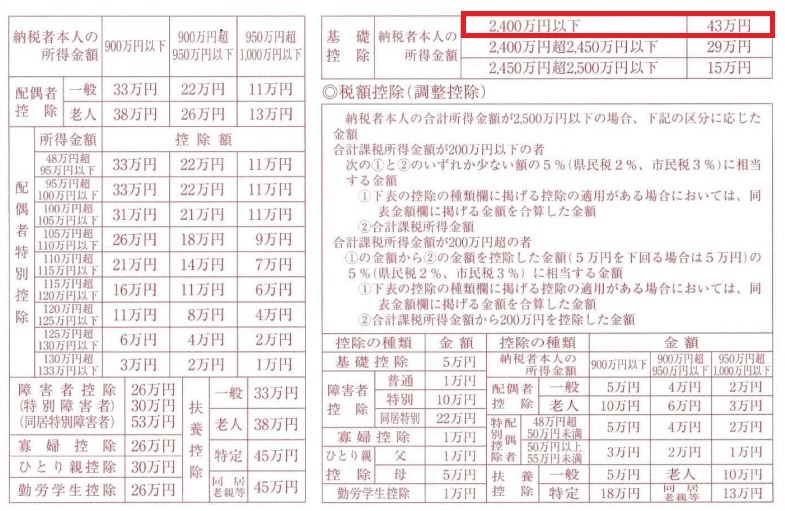
基礎控除額は、430,000円
一律の43万円はどうやって決めたんだろう。
もっと増やしてくれたら減税になるんだけど…
所得控除合計
1,469,052円
【社会保険料】 905,639円
【小規模企業共済】 60,000円
(マッチング拠出)
【生命保険料】 63,000円
【地震保険料】 10,413円
【基礎】 430,000円
【合計】 1,469,052円
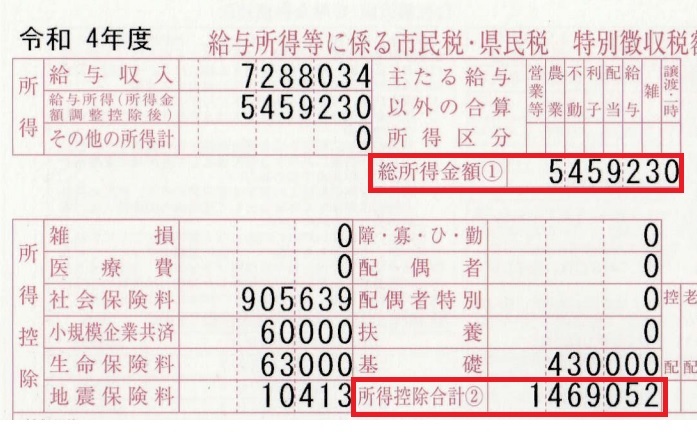
146万円も控除されるんですね。
もっと基礎控除43万円の部分を増やして欲しいですね。
生命保険もマッチング拠出も上限なので、
今年度はふるさと納税を活用して減税しよう。
課税標準額
3,990,000円
(総所得金額)5,459,230-(所得控除合計)1,469,052= 3,990,178円
千円未満は切り捨てなんですね。
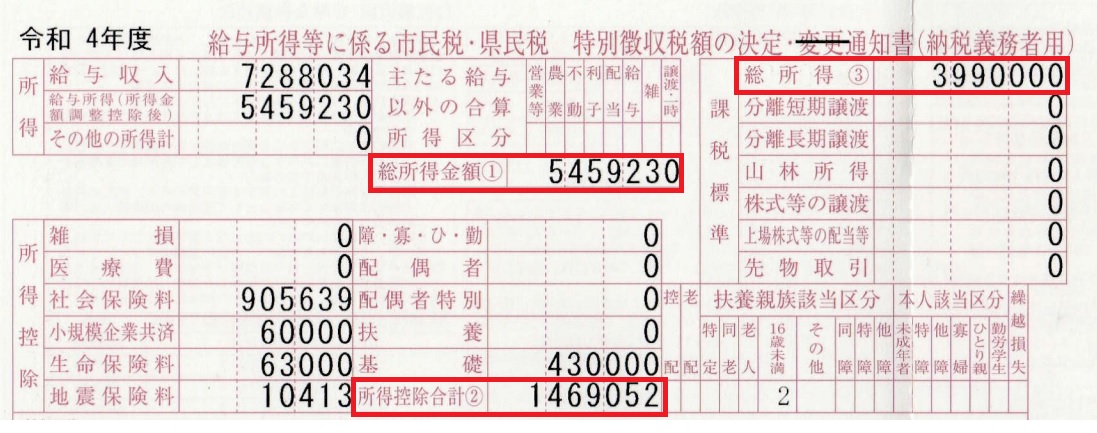
税額(市民税・県民税)
402,000円
住民税40万円も払っているんですね。
市民税6%、県民税4%
市民税・県民税の算出方法は、
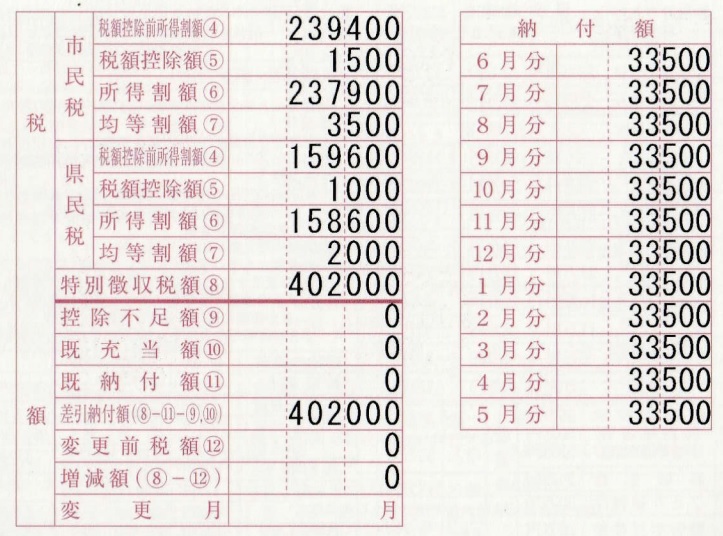
【市民税】3,990,000×0.06=239,400円
【県民税】3,990,000×0.04=159,600円
税額控除額 市民税1,500円、県民税1,000円(私の場合)
均等割額 市民税3,500円、県民税2,000円
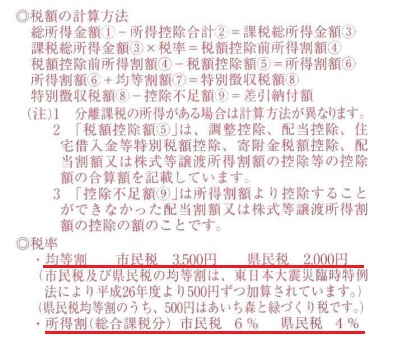
差引納付額(市民税+県民税)は、
(239,400-1,500+3,500)+(159,600-1,000+2,000)= 402,000
月々の納付額
月々の納付額は、
402,000/12ヶ月=33,500円
まとめ
給与所得等に係る市民税・県民税 特別徴収税額の決定通知書をあらためて見てみます。
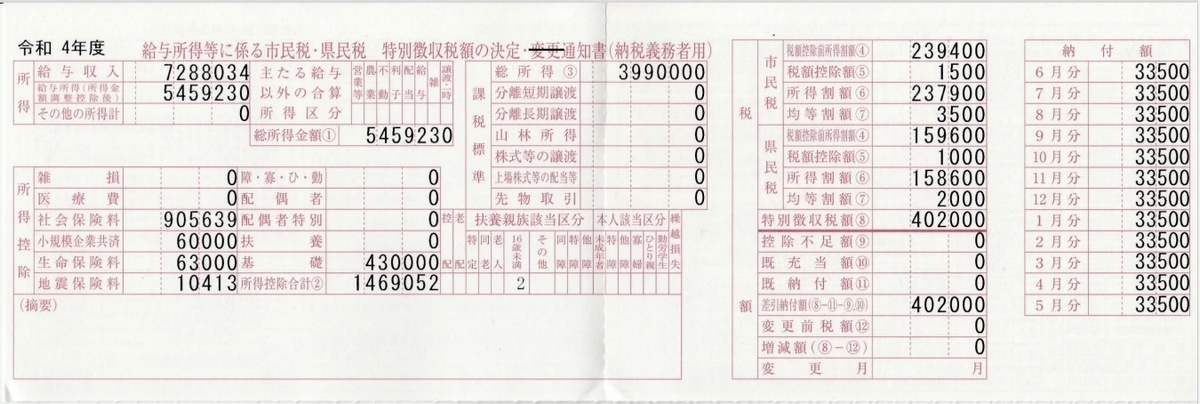
728万円稼いで、146万円所得控除され、399万円課税され、40.2万円住民税としてお上に納め、月々33,500円給料から天引きされます。
ちゃんと真面目に働いて、納めるべきもの納めているのだから、お上は税金を有効に使ってくださいね。
それにしても、月々33,500円は高いよ…
くどいか!
ここまで読んでいただき、ありがとうございました。
たまには皿洗い。
家事で一番イヤなのが、皿洗い。
子どもに皿洗いやったら、お駄賃あげるよと言ってもやらない。
範を見せようということで、親父がやって見せる。
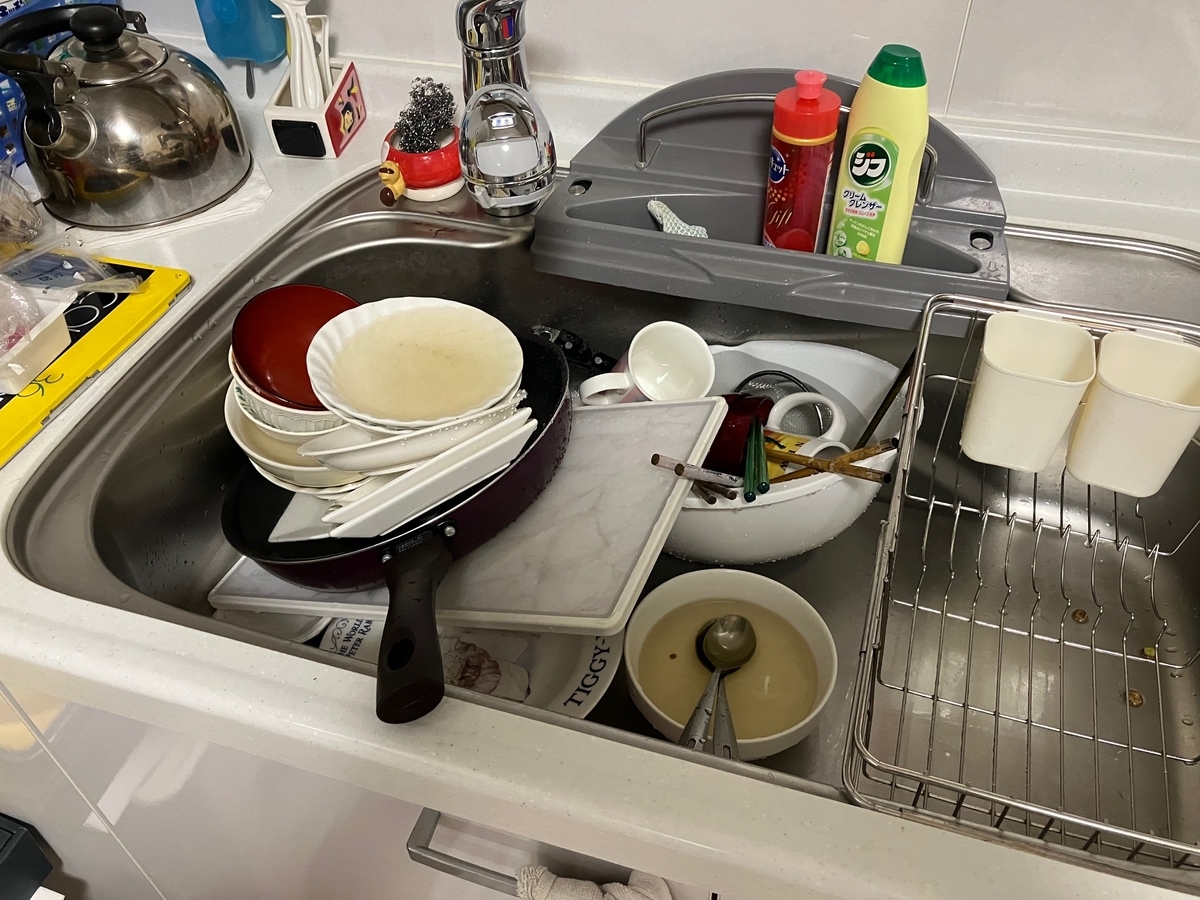
10分ほどで、この通り
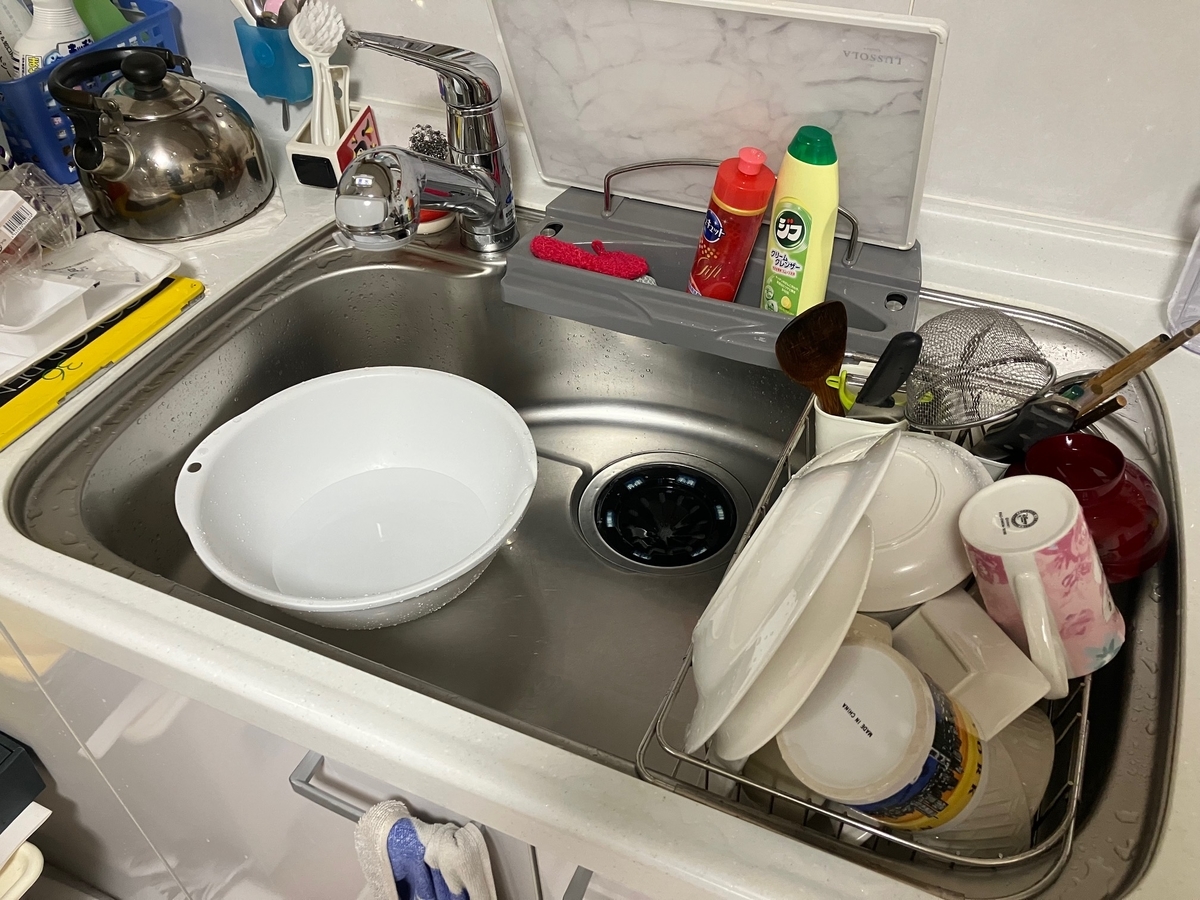
キレイになることに快感を感じつつ、ゲーム感覚でやれば、どうってことない。
皿洗いはいつも奥さんにまかせっきりなので、たまには旦那もやらないとね。
ここまで読んでいただき、ありがとうございました。
株主総会で何かが起こった!
会社で株主総会がありました。
取締役たちが4人降格
仕入先との不正なお金のやりとりがあったそうです。
詳細について、ほとんどの社員は知りません。
聞くところによると、仕入先にカラ発注して不正なお金を還流して、それに気が付いた誰かがグループ会社に告発したそうです。
まるで、半沢直樹の世界。
社長は自身の知らないところで、私腹を肥やしていた取締役たち不正のとばっちりを受けた形で解任
これがトップの処遇と言えばそれまでだけど、現場に寄り添った情熱的なところがあっただけに残念でなりません。
株主総会の前日、社食で昼食を食べていたことを思い出すと、
悲哀を感じると同時に、不正をしていない自分がここにいて何が悪いという意地だったのかもしれません。
平社員たちが、窃盗やパワハラや金銭貸し借り強要があった時は、掲示板にA0用紙でデカデカと貼り出して
全社員にその悪事を知らせるにもかかわらず、
取締役たちは彼らの不正の詳細を社員たちに知られることなく…
ひっそりと会社を去ったS元執行役員
その他3人は主査と言う部長次長以下課長以上のなんともふわっとした立ち位置に落ち着く
不正を犯しても居続けるなんて、自分とどうやって折り合いをつけるんだろう。
俺は悪くない。悪いのはSだ。
Sの指示に従ってやらざるおえなかっただけだ。とでも自分を言い聞かせているのか?
断るチャンスなんていくらでもあったでしょ。
「これ法令違反ですよ」と一言いえば良かっただけのことだと思います。
どうせなら平社員まで降格させろよ!と思いますが、悪事働いてもそれなりの立ち位置が保証されるなんてなんともい会社だねと嫌味を言いたくなる。
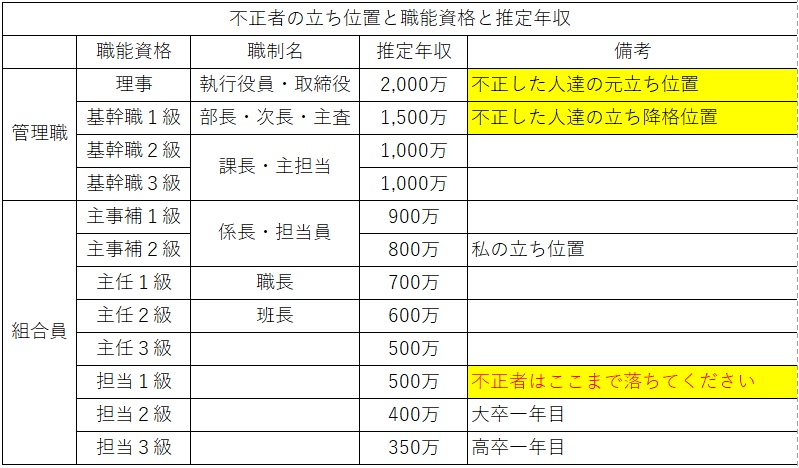
そして僕が最も憤りを感じるのは、人事部の部長だった奴が悪事に加担していたという事実。
彼は僕の昇格試験の試験官で、昇格不承認と判断した男です。
思い返せば、面接がうまく行かなかったから落ちた事は甘んじて受けるとして、社会人としての道徳や倫理もないような奴に判断されたこと自体が腹立たしい。
何か会社でコンプライアンスだの法令遵守だのと言っている側の人たちが、実は裏で裏腹なことをしていたことに脱力してしまう。
そういえば、昇格試験の面接の最後に、不正に加担したやつから
「最後に何か言いたいことはありますか」と聞かれたことを思い出す。
今なら「弊社はコンプライアンスについてどう考えてます?」と問いたい。
ここまで読んでいただき、ありがとうございました。
【団塊ジュニアのリアル】月給のリアル
団塊ジュニア(47歳大卒)の月給のリアル
341,430円の基本給で、
40,000円の家族手当をいただき、
23時間残業して、
テレワークを2回やり、
月に445,312円稼ぐ。
でも、振り込まれる額は、309,644円
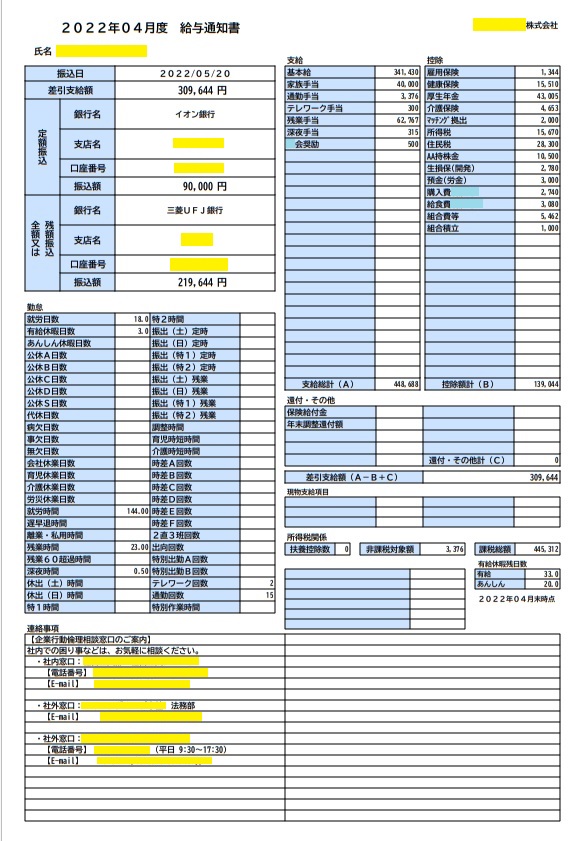
厚生年金(43,005円)と所得税(15,670円)と住民税(28,300円)
引き過ぎなんじゃないの!
ここまで読んでいただき、ありがとうございました。
【団塊ジュニアのリアル】家族の保険について考える
団塊ジュニアのリアルシリーズ
世の中の人は、どんな生命保険に入って、どれくらいの収入があって、どの程度の資産があるのだろう。と漠然と思うことがあります。
Yahooの記事で、保険のはなし、サラリーマンの年収のはなし、資産運用のはなしらを目にするからです。
人のはなしが気になる前に、自分はどうなんだと思い、まずは生命保険について、あらためて見なおしてみることにしました。
はじめに
僕が払っている生命保険(学資保険含む)は、年間515,466円です。
初めて計算しましたが、そんなに払っているの?というのが率直な感想です。
見直した方がいいのか否か、ひとつずつ丁寧に検証します。
リンク
生命保険
貯蓄型生命保険
かんぽ生命のながいきくん(おたのしみ型)
27歳の時、母親が勧めるままに契約した保険
月々37,700円は高いと思ったが、そんなものかと思い、結婚後しばらく払い続けていました。
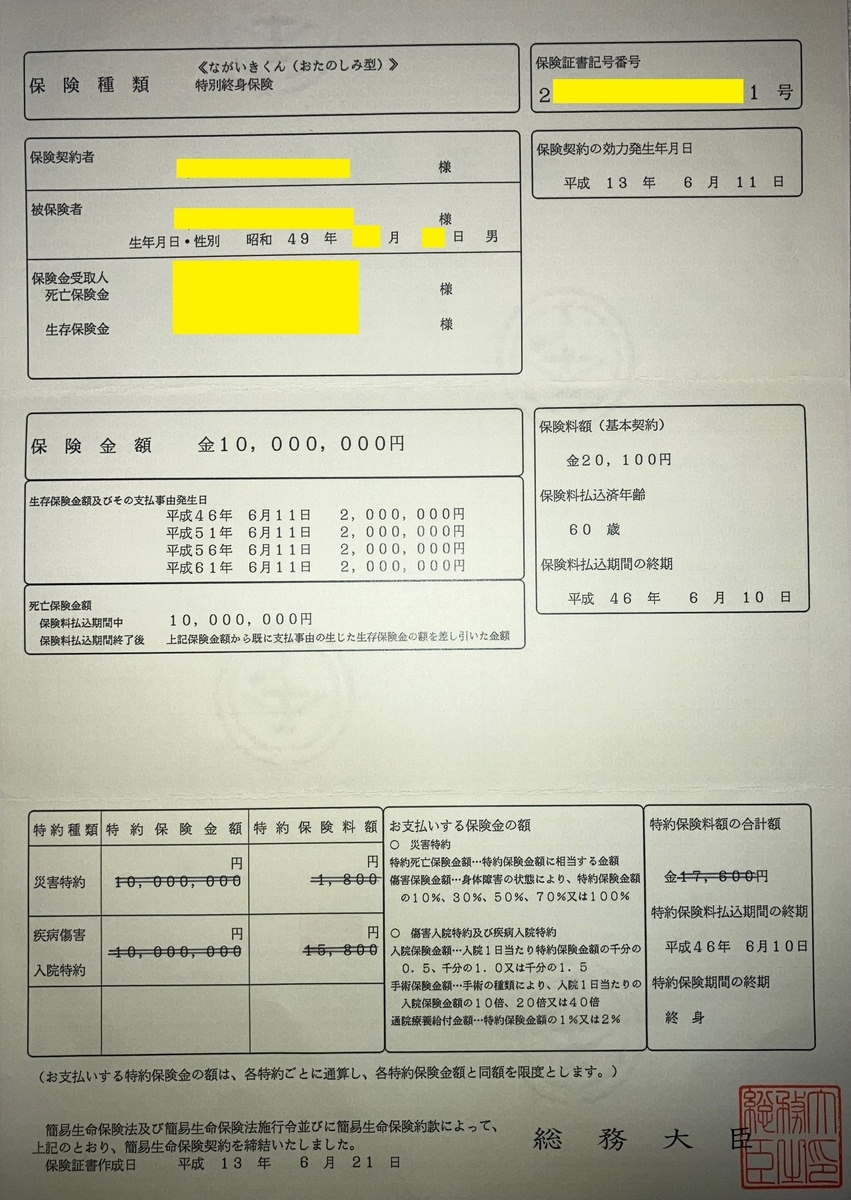
結婚後も保険は安心を買うものだからという感覚で、奥さんの反対もなく払い続けていました。
ある時、職場のレクリエーションで指を骨折し、2泊3日の入院したことがあります。
会社が掛けていた保険で保険金が降りて少し儲かったのですが、
かんぽに保険金が降りるか確認したところ、
『5日以上の入院で保険金が受け取れる』規則があり、まさかの保険金が降りないとの回答がありました。
この扱いは全く納得ができず、これを機に災害特約と疾病障害入院特約を解約しました。
現在は、特約なしの基本保証金額1,000万円の特別終身保険となります。
いわゆる貯蓄型生命保険です。
月々20,100円ですが、銀行口座引き落としにすると、1.5%引きとなり、月々19,798円となり、60歳で払い込み済みです。
19,798円/月×33年×12月/年=7,840,008円
784万円支払って、
60歳時、65歳時、70歳時、75歳時に200万円
そして、僕が死んだ後、奥さんが200万円受け取る。
損はしないんだけど、僕にとっては、784万円掛けて800万円受け取る保険
一方で、死亡保険については、僕が死んだ場合、家族に支払われる保険料は2,000万円
よく生命保険掛けるより、インデックスファンド外国株式の投資信託で運用した方が資産が増えるという記事を目にしますが、確率低いけど明日不幸な事故で死んでしまうことを考えると、この生命保険を解約して運用に回すことはできないです。
明日天国に行っても、そんな大金を残すことができるのなら、運用に変更しますが…
医療保険(終身保険)
医療保険は絶対に終身保険にするべきだと思います。
生命保険の終身保険支払い済みの両親は、仕事をリタイヤしてから、ガンになったり、くも膜下出血になったり、いろいろと病院のお世話になっています。
そんな入院費・手術費が必要な状況でも、保険が全てカバーしてくれます。
だから、周りの家族や息子に金銭面で迷惑かけることがありません。
実際に病院に連れていくことは行っても、入院費大丈夫か聞いても、終身保険入っていたから全然問題ないよと明るく答えてくれます。
自分も将来、金銭的な負担を子供に掛けたくないから、
働いているうちに払い込み済みとなる終身保険としております。
以前、会社に出入りしている保険のおばちゃんに、終身保険をやめて定期保険にした方が、保険料が安くて、見直しがしやすいからと勧められたことがあります。
それも一理ありますが、終身保険は「人生の終わりまで面倒を見てくれる保険」であることを考えると、終身保険一択です。
例えば、75歳で定期の生命保険払うのなんて、僕は考えたくないです。
ところで、かんぽ生命から指の骨折入院・手術で保険料が降りなかったことから、医療保険を見直しました。
ひまわり生命保険
保険は60歳までの払い込みの終身保険で、月々6,869円
変更前、かんぽ生命に17,600円支払っていたので、家計に優しい変更となりました。
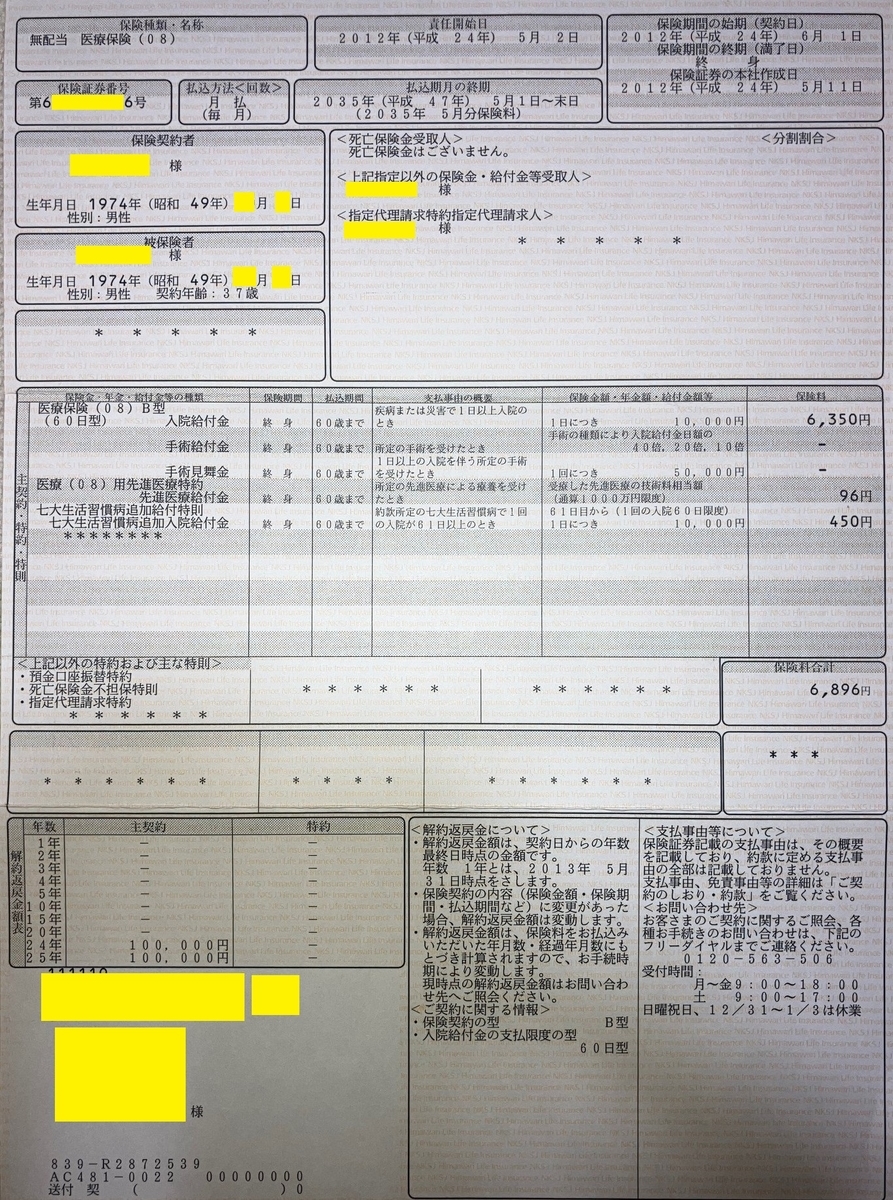
奥さんの保険は65歳までの払い込みの終身保険で、月々2,703円
働いているうちに払い込み済みにしたかったのに、保険料が安くなるからという理由で65歳までにしたことに少し後悔してます。
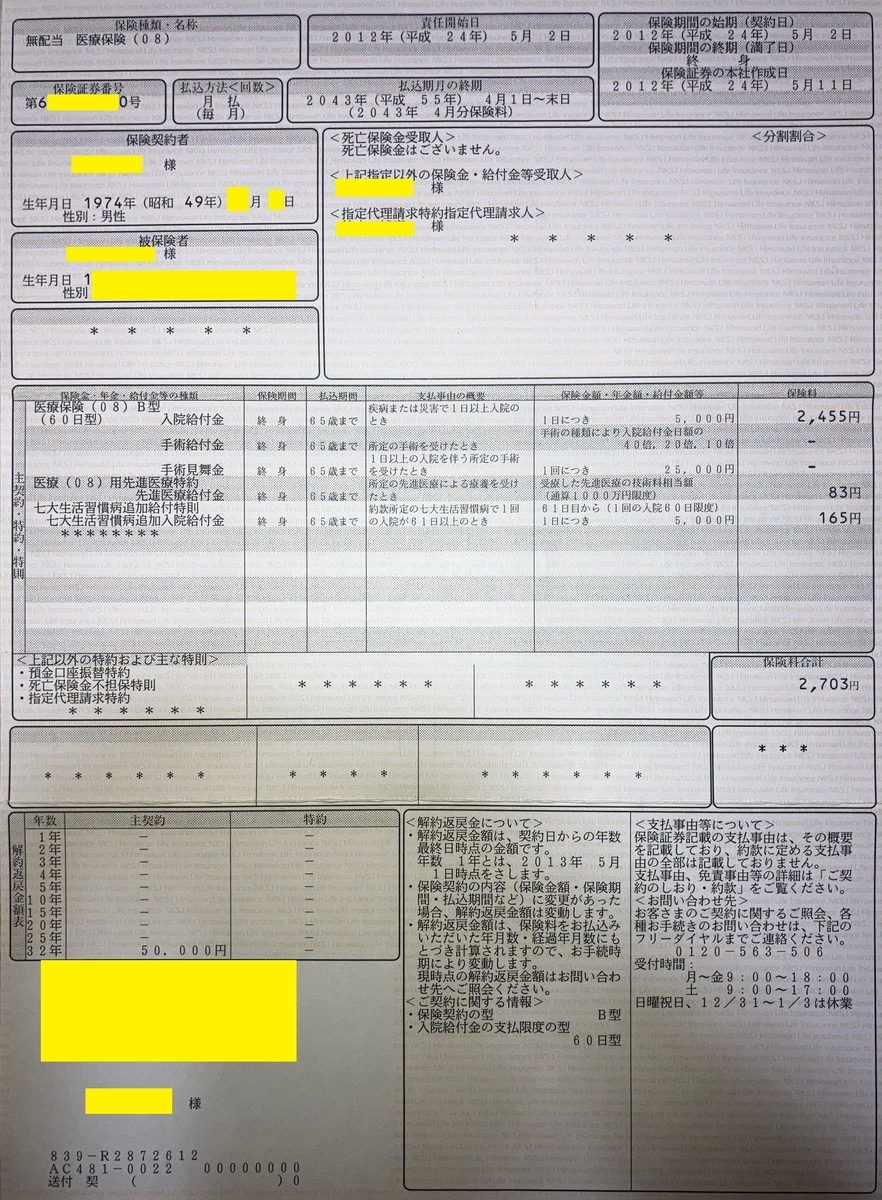
この保険を掛けて実際に保険がおりました。
やっぱり、保険は掛けておくべきです。
もしものときのための生命保険
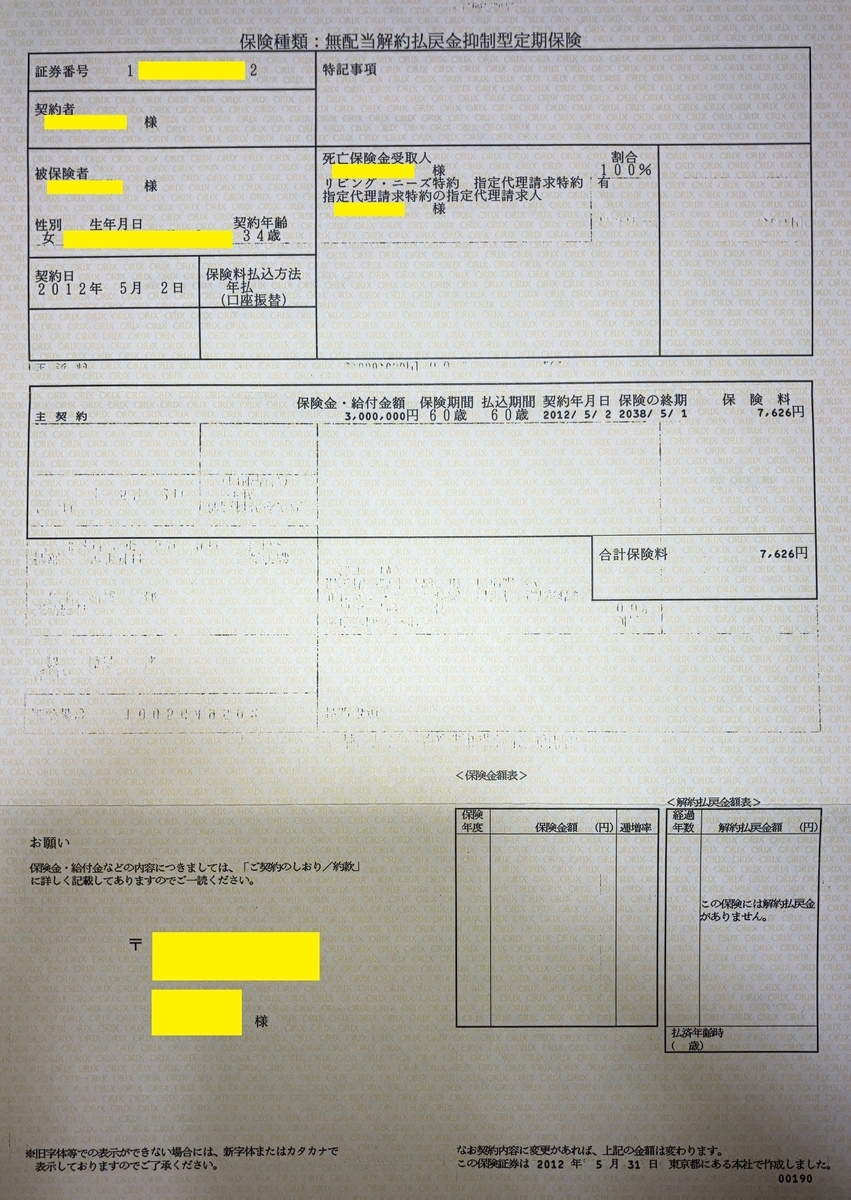
オリックス生命保険
奥さんがもしものときのためにと入った生命保険です。
僕は入らなくいいと言ったんだけど、奥さんが入ると言うので契約しました。
年間7,626円
この保険は60歳まで掛け捨てで、使われることはないでしょう。
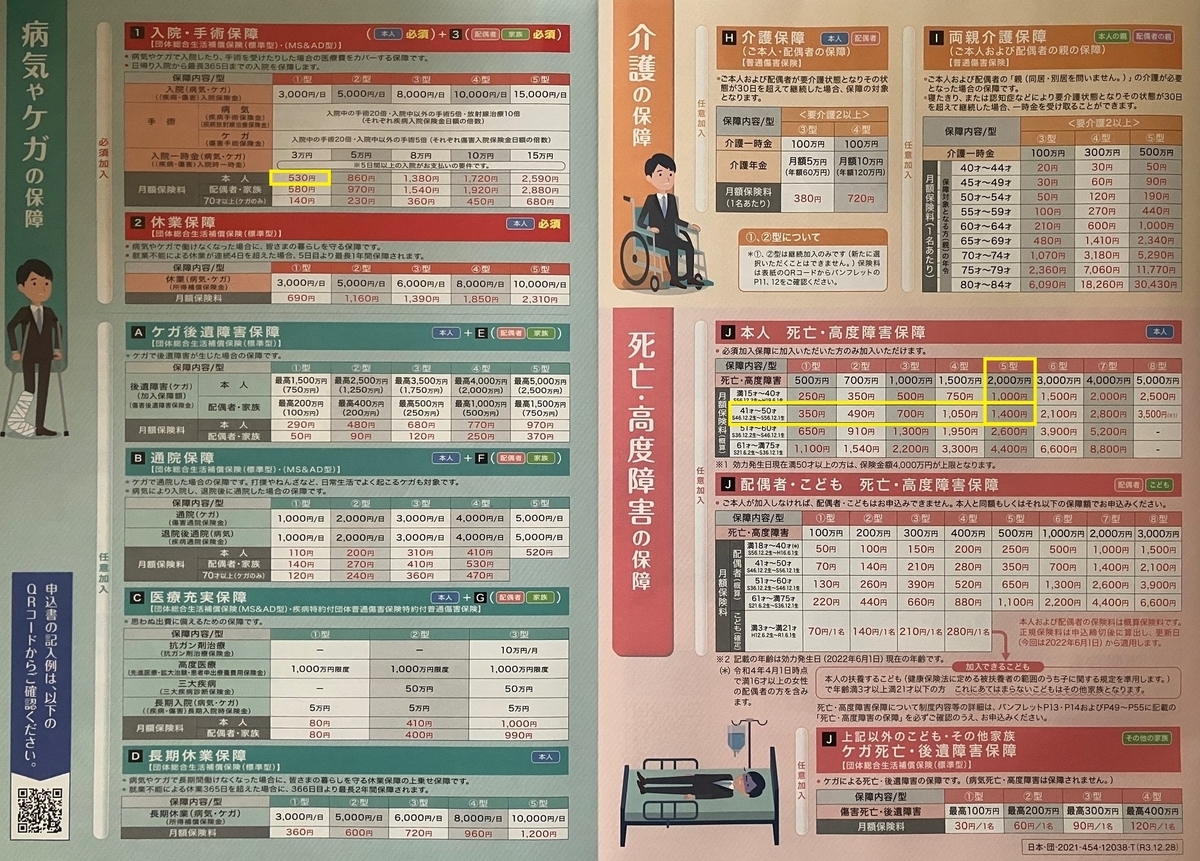
掛け捨ての生命保険(職場の団体保険)
もしも僕が亡くなった時、子どもたちが路頭に迷うことはないですが、大学へ行くとして学費が賄えるようにと、死亡保険2,000万の保険に入りました。
月々2,660円
子どもの学資保険
子どもが生まれたら、貯蓄を計画的にやる確信が無いのと、もしもの時のための保証のためと思い、かんぽ生命の学資保険と契約しました。
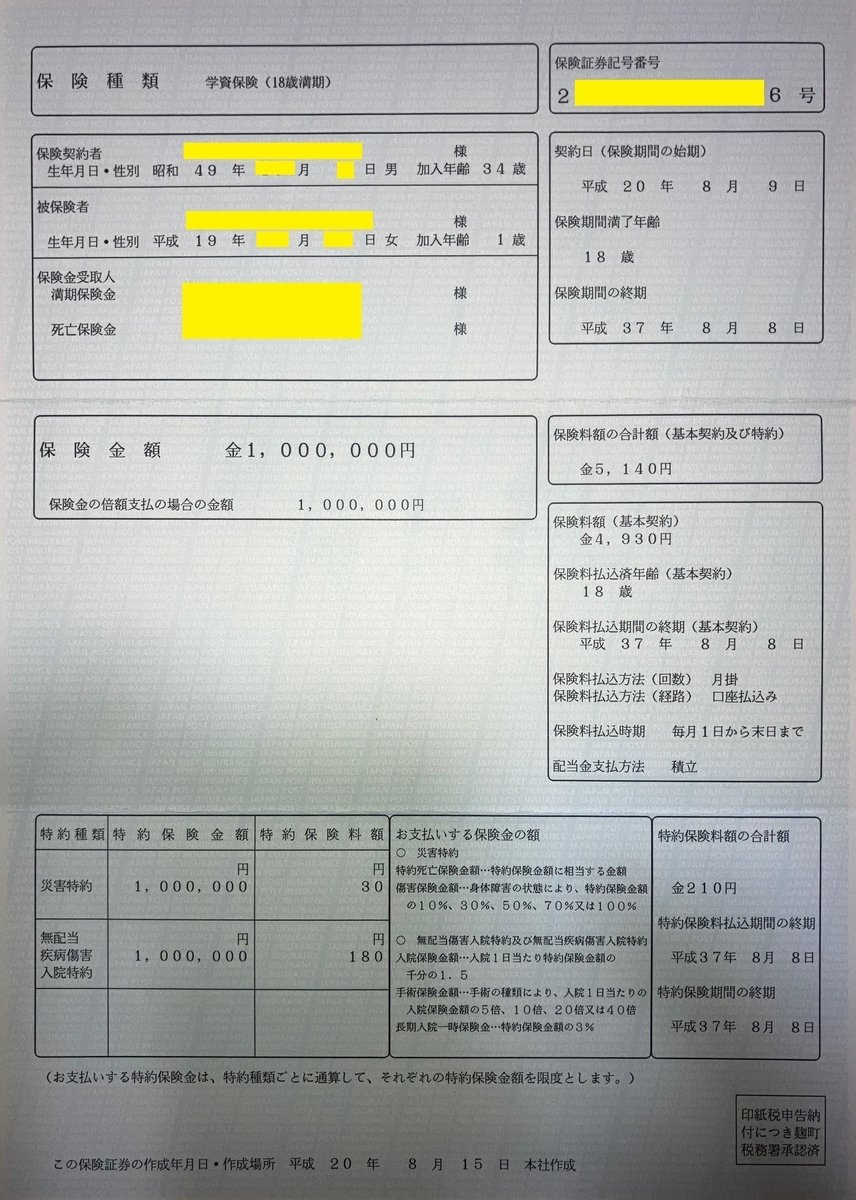
【長女分】5,140円/月×17年×12月/年=1,048,560円
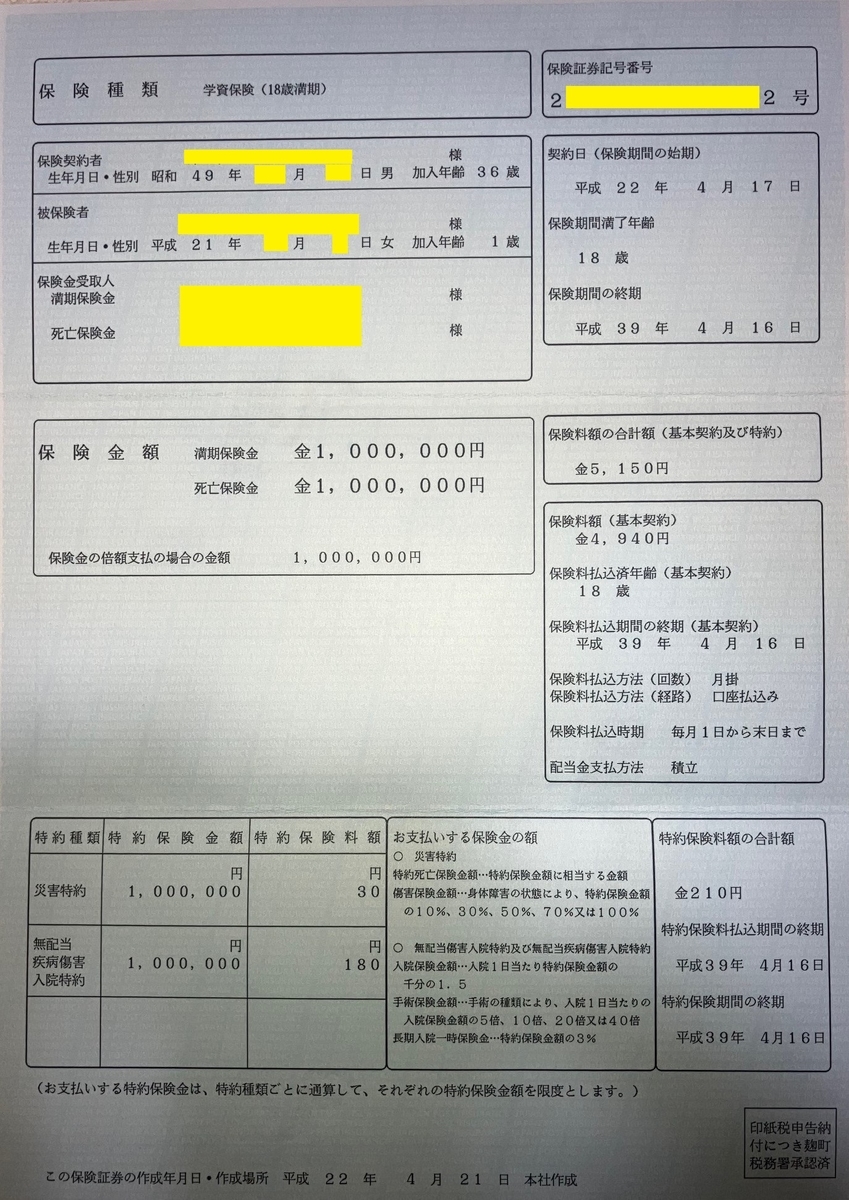
【次女分】5,150円/月×17年×12月/年=1,050,600円
今さらながら、二人とも過払い…合計99,160円
契約する時、まったく考えておりませんでした。
かんぽ生命は運用して儲けていると思うと、ちょっと悔しいです。
今のところ、この学資保険を医療保険として使ってないことは、
娘たちが健康に過ごせているという意味で、喜ばしいことです。
まとめ
人生は最悪を考えなければならないです。
僕がもし不幸にして亡くなった場合、かんぽ生命から2,000万円、職場の掛け捨て保険から2,000万円支払われます。
合計4,000万円 これが十分かどうかわかりませんが、路頭に迷うことはないでしょう。
生命保険は最悪を想定して、安心を買うものだと思います。
僕は年間515,466円払って安心を買ってます。
これからも未来ある子供の為に、奥さんと楽しく過ごすために、この安心を買い続けます。
リンク
あらためて、生命保険を見直してみると素人の割には悪くない掛け方をしていると思いました。
ここまで読んでいただき、ありがとうございました。
